تبرز الصناعات الخضراء اليوم كإحدى الركائز التي تعتمد عليها الدول خاصة المتقدمة من أجل تطوير اقتصادها والاستجابة لمتطلبات ما تفرضه قمم المناخ والاتفاقيات الدولية حول الحد من آثار التغيرات المناخية وإيجاد مصادر بديلة للمسارات الصناعية المعتمدة على الوقود الأحفوري وكذلك المسببة للتلوث.
وإذا كانت الأدبيات الرسمية المعبر عنها بالدول أو المؤسسات الدولية المختصة (دون التغافل عن المؤسسات المالية العالمية) مليئة بالتعريفات حول مفهوم الصناعات الخضراء، فإننا كمجموعة العمل من أجل ديمقراطية الطاقة نستعيض عنها بهذا التعريف: ”مجموع المسارات الصناعية التي تمكن من الاستجابة لمتطلبات الحفاظ على البيئة عبر إزالة مصادر التلوث والحد من آثار التغيرات المناخية خاصة عبر التقليص من انبعاثات الغازات الدفيئة“.
هذا التعريف الذي وإن يبدو بسيطا بالنسبة للبعض ولا يتجاوز الحدود التقنية، فإنه بالنسبة لنا يمثل الحد الأدنى الذي سنستعين به خلال هذه الورقة من أجل تناول موضوع السياسات الحكومية التونسية في مجال الطاقة الكهربائية التي يمكن من خلالها الدفع نحو تركيز صناعات خضراء محلية.
ولعل أهم نقطة يمكن إبرازها من خلال التعريف أعلاه هو ما يتعلق ب ”المسارات الصناعية“. فهذه المسارات هي تعبير عن سلاسل القيمة التي ترتكز عليها الصناعات الخضراء والتي من خلالها تساهم في خلق نسيج صناعي متكامل يمكن من خلق إطار قطاعي مختص سواء على المستوى المحلي، الإقليمي أو العالمي.
فعند تناول قطاع الكهرباء، تتجلى سلاسل القيمة بالنسبة لمسار إنتاج الطاقة الكهربائية كالآتي:
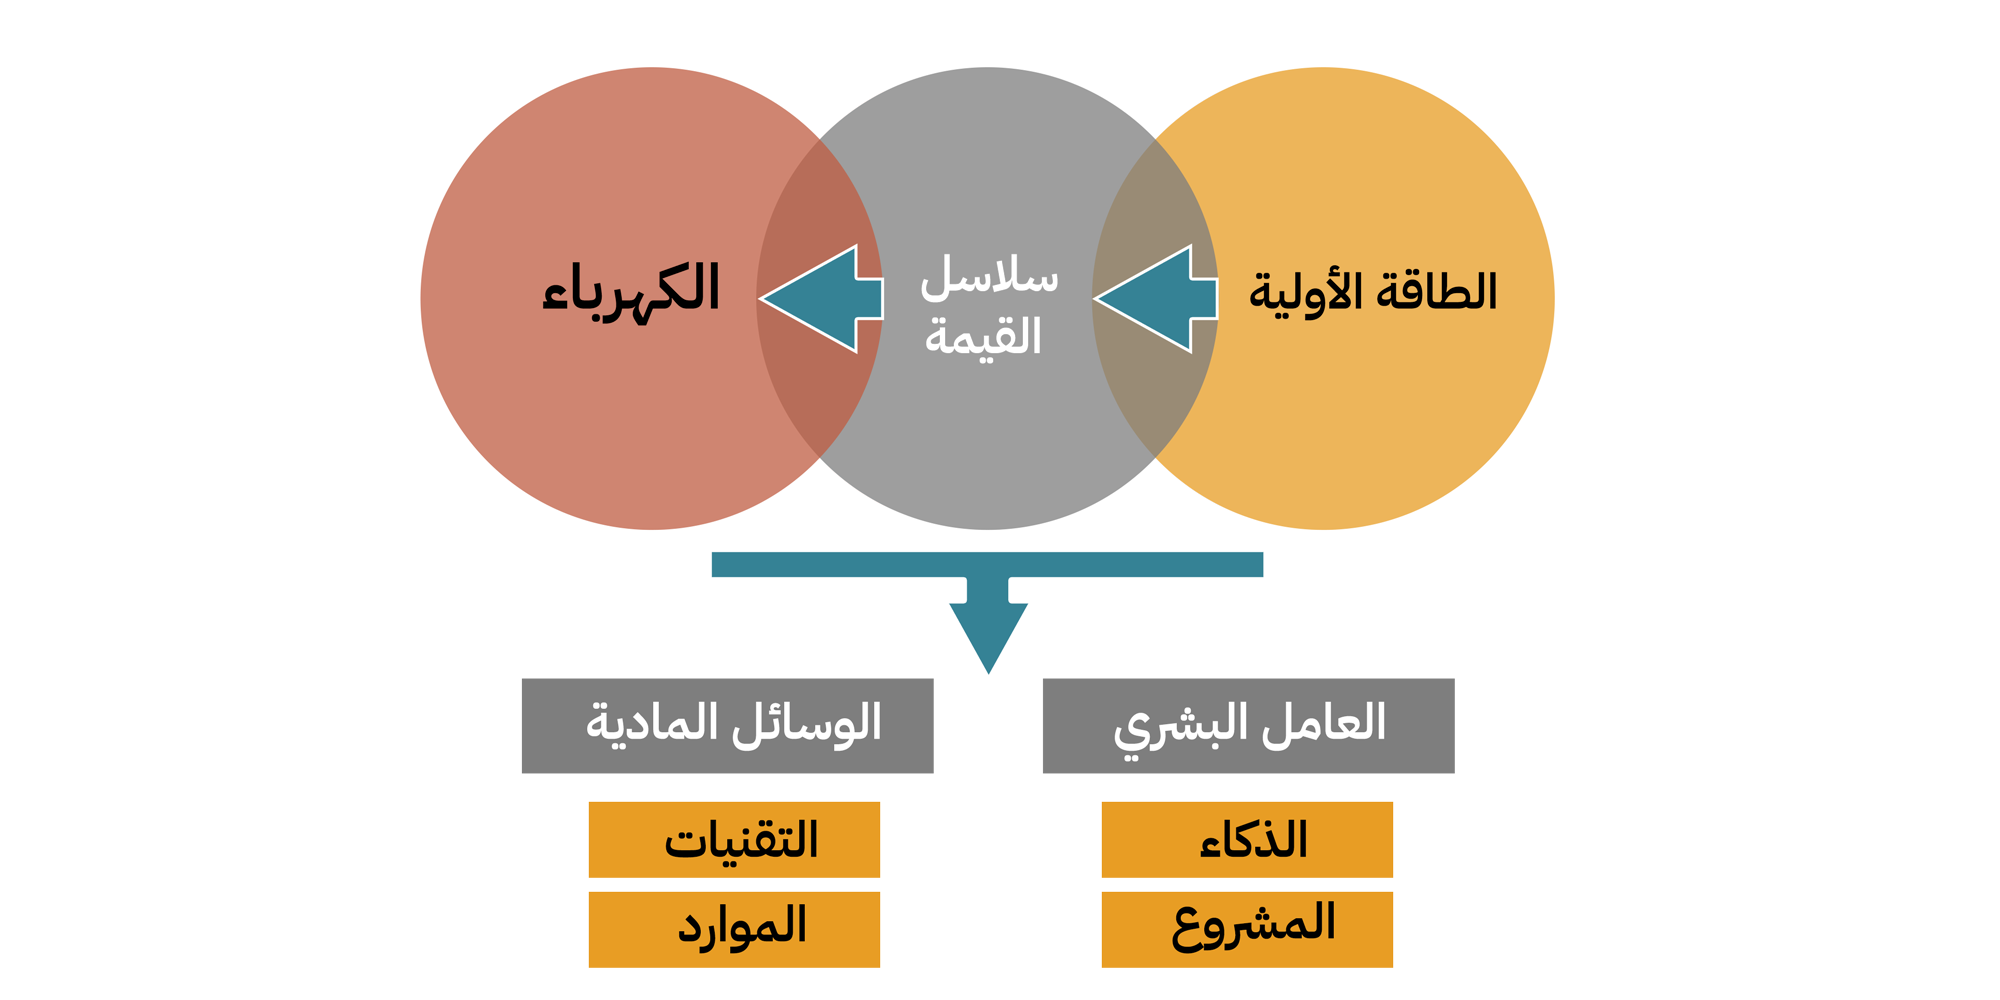
إن التمعن في مصفوفة سلاسل القيمة المذكورة أعلاه يبين أن جملة العناصر الأساسية المؤثرة في مجال إنتاج الكهرباء يتداخل فيها المادي باللامادي (المادي الصلب بالمادي اللين) المعبر عنه بالعامل البشري. فإذا كانت الوسائل المادية المتمثلة في التقنيات والموارد سيتم تحويلها إلى تجهيزات ومعدات بالإضافة لوسائل لوجستية، فإن العامل البشري يتمثل في جملة المعارف والاستراتيجيات الموضوعة من أجل وضع المقدمات الضرورية لبدء تفعيل المسار الصناعي ككل المتمثل في عملية إنتاج الطاقة الكهربائية والذي يرتبط أساسا بالتوجهات ومصالح مراكز القوة داخل المجتمعات والمتأثرة كذلك بما هو جيوسياسي.
هذا العامل الذي يتم تجاهله في عديد التحاليل المرتبطة بالسياسات التصنيعية يمثل بالنسبة لنا أحد العوامل الحاسمة والضرورية لانطلاق العملية ككل وضمان استمراريتها بالإضافة دون شك لتوفر العوامل المادية اللازمة لتجسيمها على أرض الواقع.
فعلى سبيل المثال، فإن تطبيق ما ذكر على مسار إنتاج الكهرباء عبر الطاقة الفولطاضوئية يمكننا من استخلاص ما يلي:
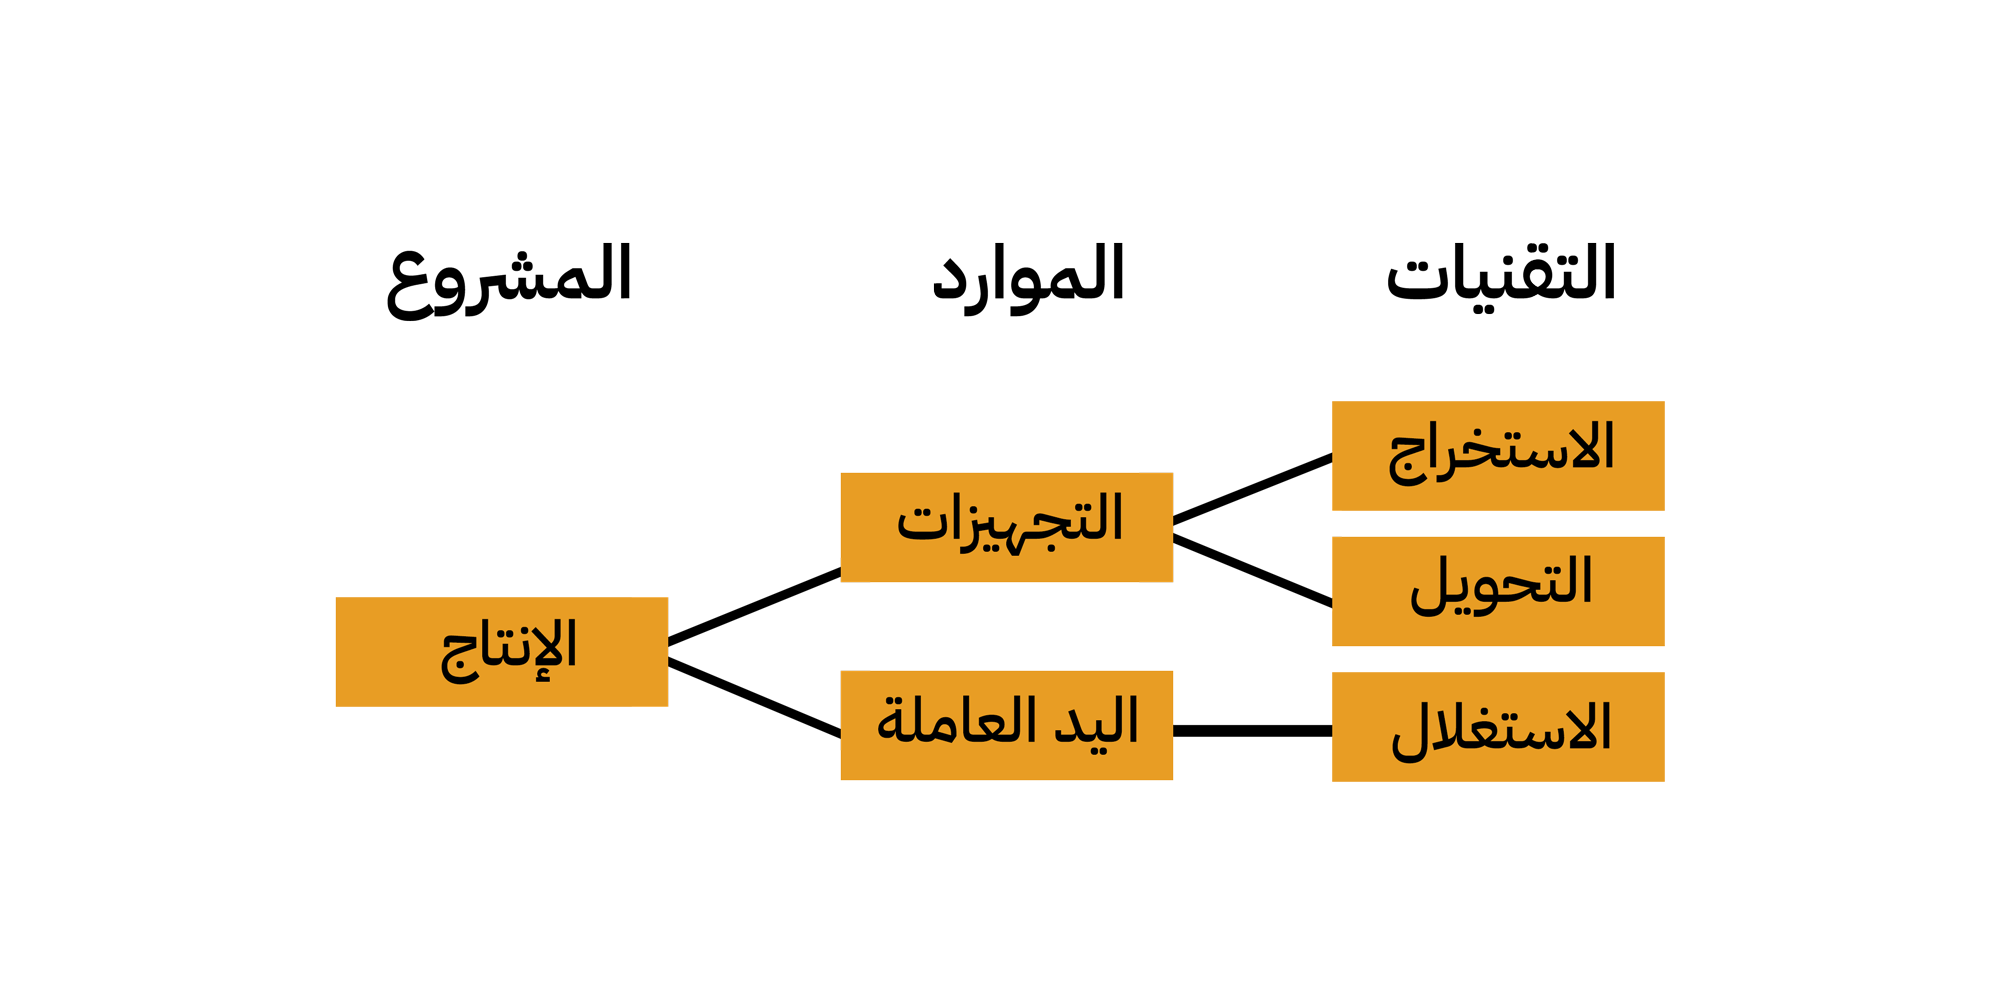
بالنسبة للتقنيات، فإن الأمر يتعلق أساسا – عند حديثنا عن الطاقة الفولطاضوئية – باستخراج النحاس والسليسيوم وغيرهما من المعادن اللازمة لصناعة الألواح الشمسية والأجهزة المرتبطة بها (كمحول التيار). أما الاستغلال فهو محمول على العمال الذين سيقومون بتشغيل التجهيزات والمعدات والقيام بما يلزم لصيانتها (دون التغافل عن دورهم في الإشراف على عمليات الاستخراج والتحويل). والهدف من هذا تحقيق ما يصبو إليه المشروع ككل وهو إنتاج الكهرباء عبر الطاقة الشمسية عوضا عن استخدام الوقود الأحفوري.
هذا المشروع هو محصلة لسياسات التحول نحو استخدام الطاقات المتجددة في مجال إنتاج الكهرباء والتي يطلق عليها ”سياسة الانتقال الطاقي“. وقد انطلقت هذه السياسة في تونس منذ أواخر العشرية الأولى للقرن الحالي (2008-2009) بهدف تغيير مصادر إنتاج الكهرباء المعتمدة بصفة كلية على الغاز الطبيعي لصالح استغلال الطاقة الفولطاضوئية وطاقة الرياح. وعند مراجعة بعض الوثائق المتعلقة بهذه السياسة[1] نجد أن من بين الأهداف المرسومة حينها هو تكوين نسيج صناعي محلي قادر على خلق الثروة بما يمكن من دفع النمو الاقتصادي بالإضافة لتوفير مبالغ مهمة من العملة الصعبة التي كانت موجهة أساسا لاستيراد الغاز الطبيعي.
هذه الأهداف بقيت حبرا على ورق نظرا لكون السياسات الحكومية في المجال اتخذت منحا مغايرا لما من شأنه تحقيقها. فسياسة الانتقال الطاقي بتونس تمحورت أساسا على نقيض دفع سياسات التصنيع الأخضر بل ساهمت في مزيد تعميق تبعية البلاد صناعيا ولم تقدم الإضافة المرجوة من أجل خلق فائض القيمة الذي كان سيساهم لا بتحقيق نسب نمو عالية فقط وإنما، أيضا، بتنمية المناطق الأكثر تخلفا اقتصاديا بالبلاد.
1- الانتقال الطاقي: من الاعتماد على الذات إلى الارتهان للاستثمار الأجنبي
1.1- الاعتماد على الذات عبر تركيز صناعة وطنية لإنتاج الكهرباء:
تعود أولى تجارب تركيز وحدات لإنتاج الكهرباء بالبلاد التونسية للحقبة الاستعمارية. فمن أجل تدعيم حضوره وتسهيل استغلاله لمقدرات البلاد، قام المستعمر الفرنسي ببناء محطات لإنتاج الكهرباء خاصة بمواقع تواجده التي ارتبطت أساسا بالمدن حيث يوجد جيش الموظفين التابعين له، بالمناطق الداخلية الغنية بالثروة الطبيعية (الحوض المنجمي) أو المرتبطة بالحضور العسكري (كمناطق الجنوب التونسي). لقد كانت هذه المحطات مملوكة لشركات استعمارية بلغ عددها السبعة (07) عشية الاستقلال سنة 1956 واعتمدت أساسا على الفحم الحجري والفيول أو الطاقة الكهرومائية المتاحة عبر وادي مجردة بالشمال التونسي[2].
لكن مع تنصيب حكومة وطنية بعد الاستقلال ورغبة منها في تدعيم سيادتها، قامت الدولة الناشئة باستعادة السيطرة على قطاع الكهرباء تدريجيا قبل أن تقوم بتأميم كافة الوحدات المرتبطة بإنتاج وتوزيع الكهرباء وإنشاء الشركة التونسية للكهرباء والغاز كهيكل عمومي ينفذ سياسة الدولة في المجال. وقد تعرض أحد الكتاب الفرنسيين لهذا التحول من خلال مقال في الغرض مشيرا أنه: ”من عام 1956 إلى عام 1962، استرجعت الدولة التونسية إدارة اللزمات الممنوحة لمختلف الشركات [الفرنسية] لإنتاج وتوزيع الطاقة الكهربائية بهدف تطبيق سياسة توحيدية على كامل الأراضي التونسية. قامت الحكومة التونسية بإزالة اثنين من التناقضات: من ناحية، وكما هو الحال في معظم البلدان الصناعية، ضمنت للمجتمع إدارة الخدمات العامة الهامة، ومن ناحية أخرى، ألغت استغلال الشركات التي ليست خاصة فحسب، بل وأجنبية أيضاً، لقطاع مهم بشكل خاص للاقتصاد الوطني والحياة اليومية للتونسيين. ويمثل ذلك خطوة جديدة على طريق إرساء السيادة الوطنية.“[3]
حسب النص المذكور، فقد كان الأمر يتجاوز الاقتصادي ليتعلق بالسيادة الوطنية. لذلك، فإن الشركة العمومية المحدثة ستصبح لاعبا أساسيا من أجل تدعيم السيادة الطاقية للبلاد عبر الاعتماد على الكفاءات الوطنية للقيام بالمخططات اللازمة لتوفير الكهرباء لكافة التونسيين دون استثناء.
واستجابة للمهمة الملقاة على عاتقها، انطلقت الشركة التونسية للكهرباء والغاز في تركيز محطات الإنتاج اللازمة لتوفير الطلب المتزايد على الكهرباء. وفيما يلي يتبين لنا تطور القدرة المركزة لإنتاج الكهرباء وكذلك تطور الإنتاج خلال الفترة الممتدة 1960-2020:
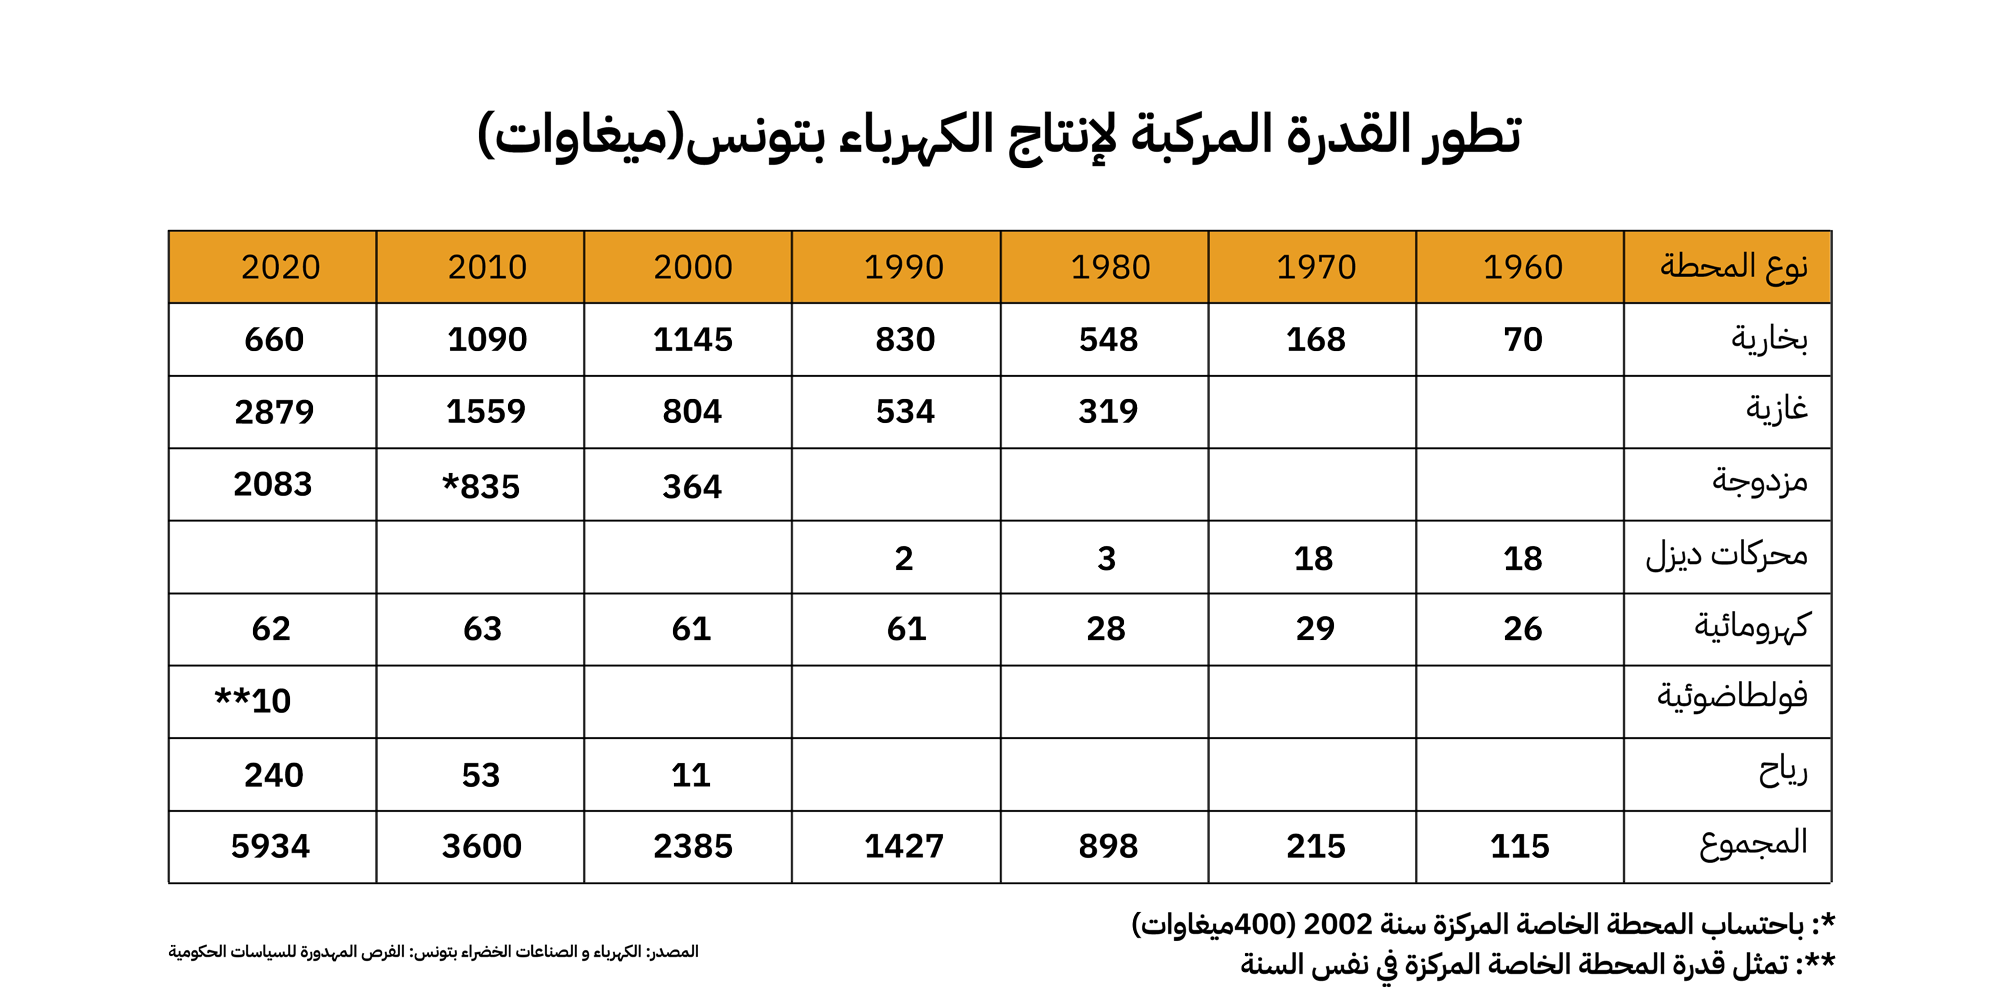
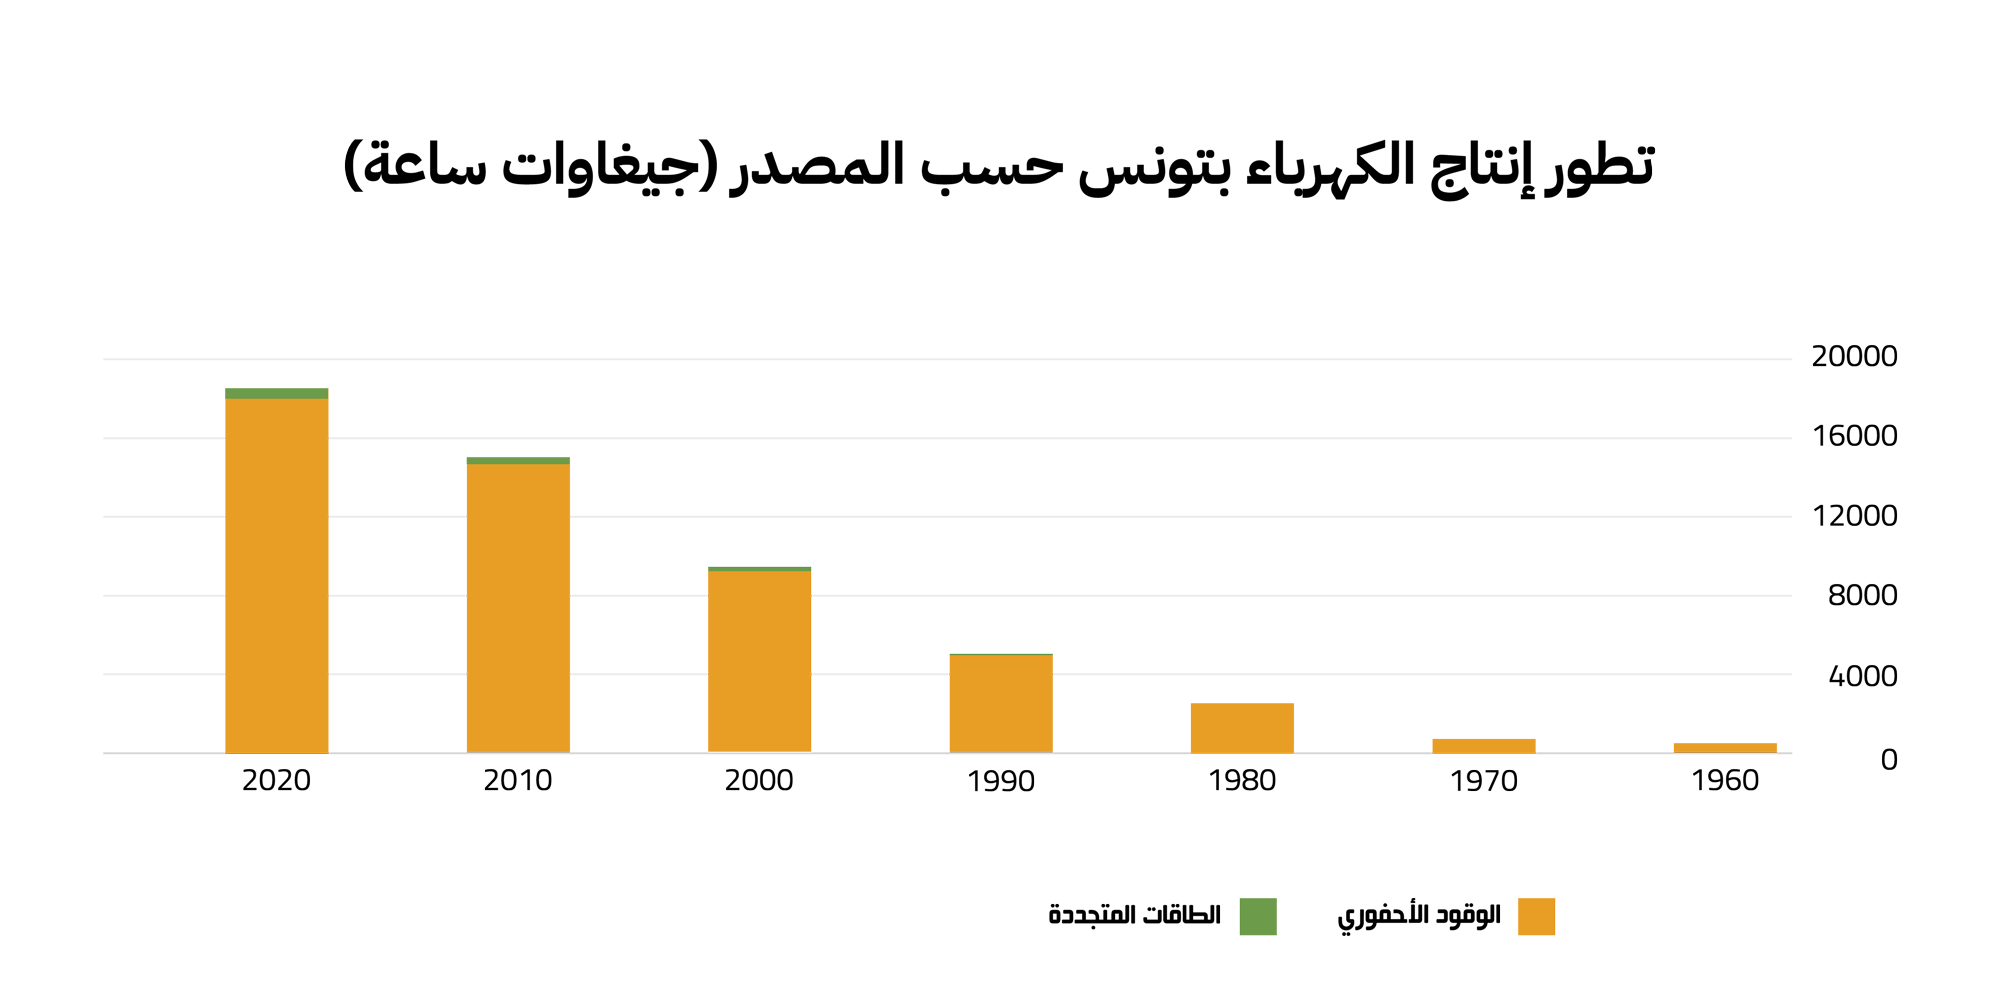
نلاحظ من خلال المعطيات المذكورة أعلاه مستوى التطور الذي شهدته البلاد التونسية للاستجابة لحاجيات البلاد الاستهلاكية من الطاقة الكهربائية. فالجدول.1 يبرز حجم الاستثمارات التي قام بها الهيكل العمومي لتركيز محطات إنتاج الكهرباء والتي تم استغلالها بصفة مباشرة من طرفه اعتمادا على الكفاءات التونسية المستوعبة خصوصا منذ عقد الثمانينات من المدارس والكليات الوطنية والذي أدى لتطوير نسيج من المؤسسات المحلية المختصة خصوصا في أشغال الصيانة وتوفير المعدات. أما الرسم البياني.1 فإنه يبين مدى تطور إنتاج الكهرباء (الذي هو في الحقيقة مرآة عاكسة لتطور الاستهلاك) حسب المصدر وقد أبرز الاعتماد شبه الكلي على الوقود الأحفوري رغم وجود تجارب مضيئة كانت يمكن أن تكون أساسا لنقلة نوعية على مستوى نوع وطريقة الإنتاج:
- فقد تم تركيز منذ أوائل الثمانينات محطة للطاقة الفولطاضوئية بمنطقة ”حمام بياضة“ بالشمال الغربي التونسي، مرتبطة بالشبكة الوطنية للكهرباء وبقدرة قصوى تساوي 30كيلووات[4] (معدل كمية الطاقة المنتجة تساوي 15000 كيلووات ساعة سنويا).هذه المحطة التي كلفت ما يناهز 1.1 مليون دينار تونسي ( 75% من طرف الصندوق الأمريكي للمساعدات و25% من الحكومة التونسية) كانت تهدف إلى تزويد القاطنين بالمنطقة في شبكة منعزلة لكن منذ سنة 1992 تم ربطها بالشبكة الوطنية[5]. هذه التجربة رافقتها تجارب أخرى لمحطات فولطاضوئية غير مرتبطة بالشبكة الكهربائية كان بالإمكان استغلالها من أجل خلق نسيج صناعي واكتساب خبرات في المجال ولكن للأسف لم تتم مرافقتها والاستفادة منها مما أفقد الهيكل العمومي والبلاد سنوات من التأخر في استغلال هذا النوع من المشاريع الخضراء.
- لقد كانت البلاد التونسية رائدة إفريقيا بتركيز أول محطة رياح بالقارة منذ سنة 2000 بقدرة أولية تساوي 11 ميغاوات ثم الترفيع فيها تدريجيا لتصل إلى 53 ميغاوات سنة 2010. هذه التجربة الرائدة التي سبقت مخططات الانتقال الطاقي لا على مستوى وطني فقط وإنما دوليا تؤكد حيوية الهيكل العمومي في إيجاد الحلول للاستجابة للطلب الكهربائي وعدم الاقتصار على الوقود الأحفوري رغم عدم حدة العجز الطاقي في ذلك الوقت وتوفر كميات الغاز الطبيعي اللازمة لإنتاج الكهرباء. لكن للأسف مرة أخرى، هذه المبادرات لم ترافقها سياسات دعم تمكنها من الخروج من دائرة التجربة والانتقال نحو اعتمادها كنموذج يمكن من خلاله بناء صناعة وطنية خضراء عبر الاستفادة من الثروات الطبيعية وتعبئة باقي الموارد المتاحة بالبلاد.
لقد كان الهم الأكبر للهيكل العمومي وللسياسات الحكومية قبل المسار الثوري 17 ديسمبر 2010 – 14 جانفي 2011 هو الاستجابة للطلب الكهربائي عبر الاعتماد على الكفاءات والخبرات المحلية بالإضافة للانفتاح على النسيج الاقتصادي الداخلي بغاية توفير سوق للمؤسسات الصغرى والمتوسطة التونسية وإكسابها الخبرات اللازمة حتى تستطيع منافسة الشركات الأجنبية. ورغم افتقار هذه السياسات لخطة واضحة من أجل تركيز صناعة محلية وعدم المضي قدما لتعميق التركز الأفقي للهيكل العمومي عبر المساهمة في تصنيع التجهيزات والمعدات المستخدمة في عملية الإنتاج الموردة من الخارج (رغم وجود محاولات في الغرض سنتعرض لها لاحقا)، إلا أنه يمكن اعتبار ما تحقق على مستوى إنتاج الكهرباء (باعتبارها صناعة تحويلية) إنجازا كبيرا بالنسبة لبلد مثل تونس كان يمكن أن يتدعم خلال العشرية الأخيرة من خلال الاستثمار في الطاقات المتجددة ولكن السياسات الحكومية لما بعد المسار الثوري كان لها رأي آخر وهو ما سنتعرض له في القسم التالي.
2.1 – الارتهان للاستثمار الأجنبي كنتيجة لمخططات الانتقال:
منذ العشرية الأولى للقرن الحالي، تم إطلاق جملة من البرامج الحكومية بتونس من أجل التقليص من فاتورة استهلاك المحروقات عبر اعتماد إجراءات بعنوان التحكم في الطاقة تمثلت أساسا في:
- البرنامج الثلاثي 2005-2007 الذي تخلله إصدار القانون عدد 72 لسنة 2004 والمتعلق بالتحكم في الطاقة الذي ساهم في التقليص من حوالي 800 ألف طن مكافئ نفط خلال هذه الفترة[6].
- البرنامج الرباعي 2008-2011 الذي تخلله تنقيح القانون المذكور أعلاه سنة 2009 واتخاذ إجراءات جديدة للتحكم في الطاقة أفرزت تقليصا بحوالي 3.2 مليون طن مكافئ نفط خلال هذه الفترة[7].
هذه البرامج المعتمدة للتقليص من استهلاك الطاقة كانت مقدمة لانطلاق المخطط الشمسي التونسي الذي استوعب الإجراءات المذكورة أعلاه وأضاف إليها جملة من الإجراءات الجديدة في إطار ما عبر عنه حينها ب ”سياسة الانتقال الطاقي“ التي تبلورت من خلال النسخة الأولى للمخطط الصادرة سنة 2009 والمعدلة سنة 2012. هذه الأخيرة تم تحيينها سنة 2015 لتصدر نسخة جديدة للمخطط متضمنة جملة من الإجراءات والأهداف التي تمحورت بالأساس حول دفع عملية الاستثمار في استغلال الطاقات المتجددة وتوفير الإطار التشريعي الملائم لذلك. وبالفعل فقد تمت المصادقة على قانون إنتاج الكهرباء من الطاقات المتجددة في ماي 2015 ليصبح الركيزة الأساسية للاستثمار في المجال وفتح الباب أمام القطاع الخاص المحلي والأجنبي للقيام بذلك.
وقد تعرضت مجموعة العمل من أجل ديمقراطية الطاقة مرارا وتكرار من خلال وثائقها لهذا القانون ولعل أهمها الصادرة سنة 2022 بعنوان: ”نحو انتقال طاقي عادل بتونس“ والذي تضمنت بخصوصه ما يلي: ”ويحتوي القانون على ثلاث محاور كبرى تتعلق بالإنتاج لغرض الاستهلاك الذاتي (الإنتاج الذاتي) والانتاج لغرض الاستهلاك المحلي (الانتاج الوطني) والإنتاج لغرض التصدير بالإضافة لبعض التفصيلات الأخرى المتعلقة بالهياكل المشرفة وبطرق إسناد المشاريع.
وبغض النظر عن الإنتاج بغرض الاستهلاك الذاتي (الذي يطابق تقريبا قانون 2009 حول النجاعة الطاقية) والهادف لدفع الشركات إلى توفير حاجياتها من الطاقة ذاتيا، فإن باقي المشاريع كانت موجهة أساسا للشراء من طرف الهيكل العمومي (الشركة التونسية للكهرباء والغاز) الذي أصبح الوسيط بين المنتجين والمستهلكين باعتبار تصرفه في الشبكة الوطنية للكهرباء.“
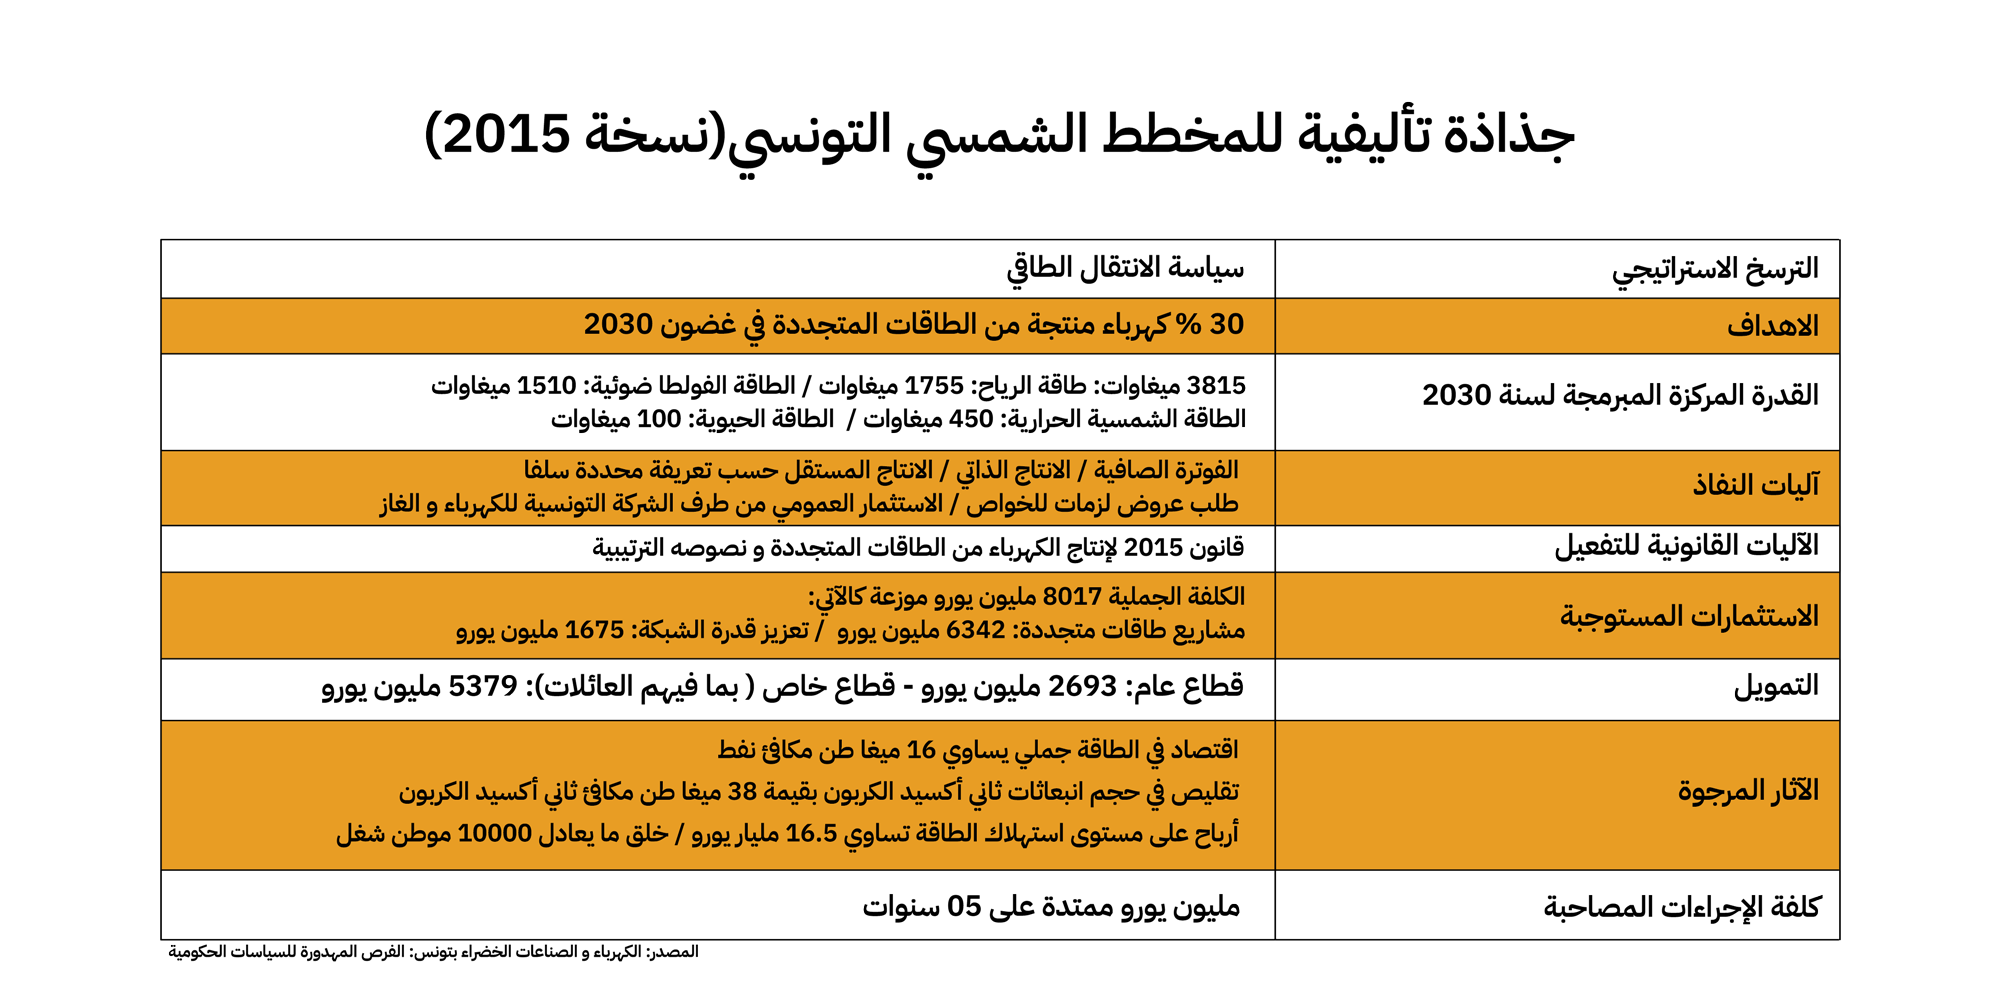
لكن رغم كل ذلك، فقد تعرض هذا المخطط بنسخته المحينة للتعطل جراء عدة أسباب لعل أبرزها قصور عملية التخطيط له وكذلك هيمنة الرؤية ذات البعد الواحد عليه عبر استبعاد عديد الأطراف المتداخلة في القطاع (نقابات – مجتمع مدني..) والاعتماد شبه الكلي على الاستثمارات الخاصة لتحقيقه. وعوض مراجعة عملية التخطيط ككل والقيام بتقييم موضوعي لأسباب هذا التعطل، انتهجت الحكومات المتعاقبة سياسة الهروب إلى الأمام من خلال تعميق الاعتماد على الاستثمارات الخاصة عبر إعادة تحيين هذا المخطط في سنة 2023 والترفيع في سقف الأهداف المرجوة لإنتاج الكهرباء عبر الطاقات المتجددة.
هذا التحيين صب في مصلحة القطاع الخاص أساسا عبر الترفيع في حصته الجملية المبرمجة من 1618 ميغاوات خلال مخطط 2015 إلى 3424 ميغاوات بمخطط 2023. علاوة على ذلك، فإن هذه الحصة ستتوزع حسب نوعية المشاريع المضمنة بقانون 2015 كالآتي:
- فبالنسبة للمشاريع الصغرى والتي تشمل المحطات ذات القدرة المساوية أو الأقل من 10 ميغاوات للطاقة الفولطاضوئية و30 ميغاوات لطاقة الرياح، فقد تقلصت حصتها من 1338 ميغاوات بمخطط 2015 إلى 444 ميغاوات بمخطط 2023. مع العلم أن جزء من أصحاب هذه المشاريع هم من المستثمرين التونسيين.
- أما المشاريع الكبرى التي تفوق القدرات المذكورة أعلاه، فقد ارتفعت حصتها من 280 ميغاوات بمخطط 2015 إلى 2980 ميغاوات بمخطط 2023 أي تمت مضاعفتها أكثر من عشر مرات!!!مع العلم أن طلبات العروض لهذه المشاريع هيمنت عليها الشركات الأجنبية باعتبار الحجم الكبير للاستثمارات اللازمة لإنجازها.
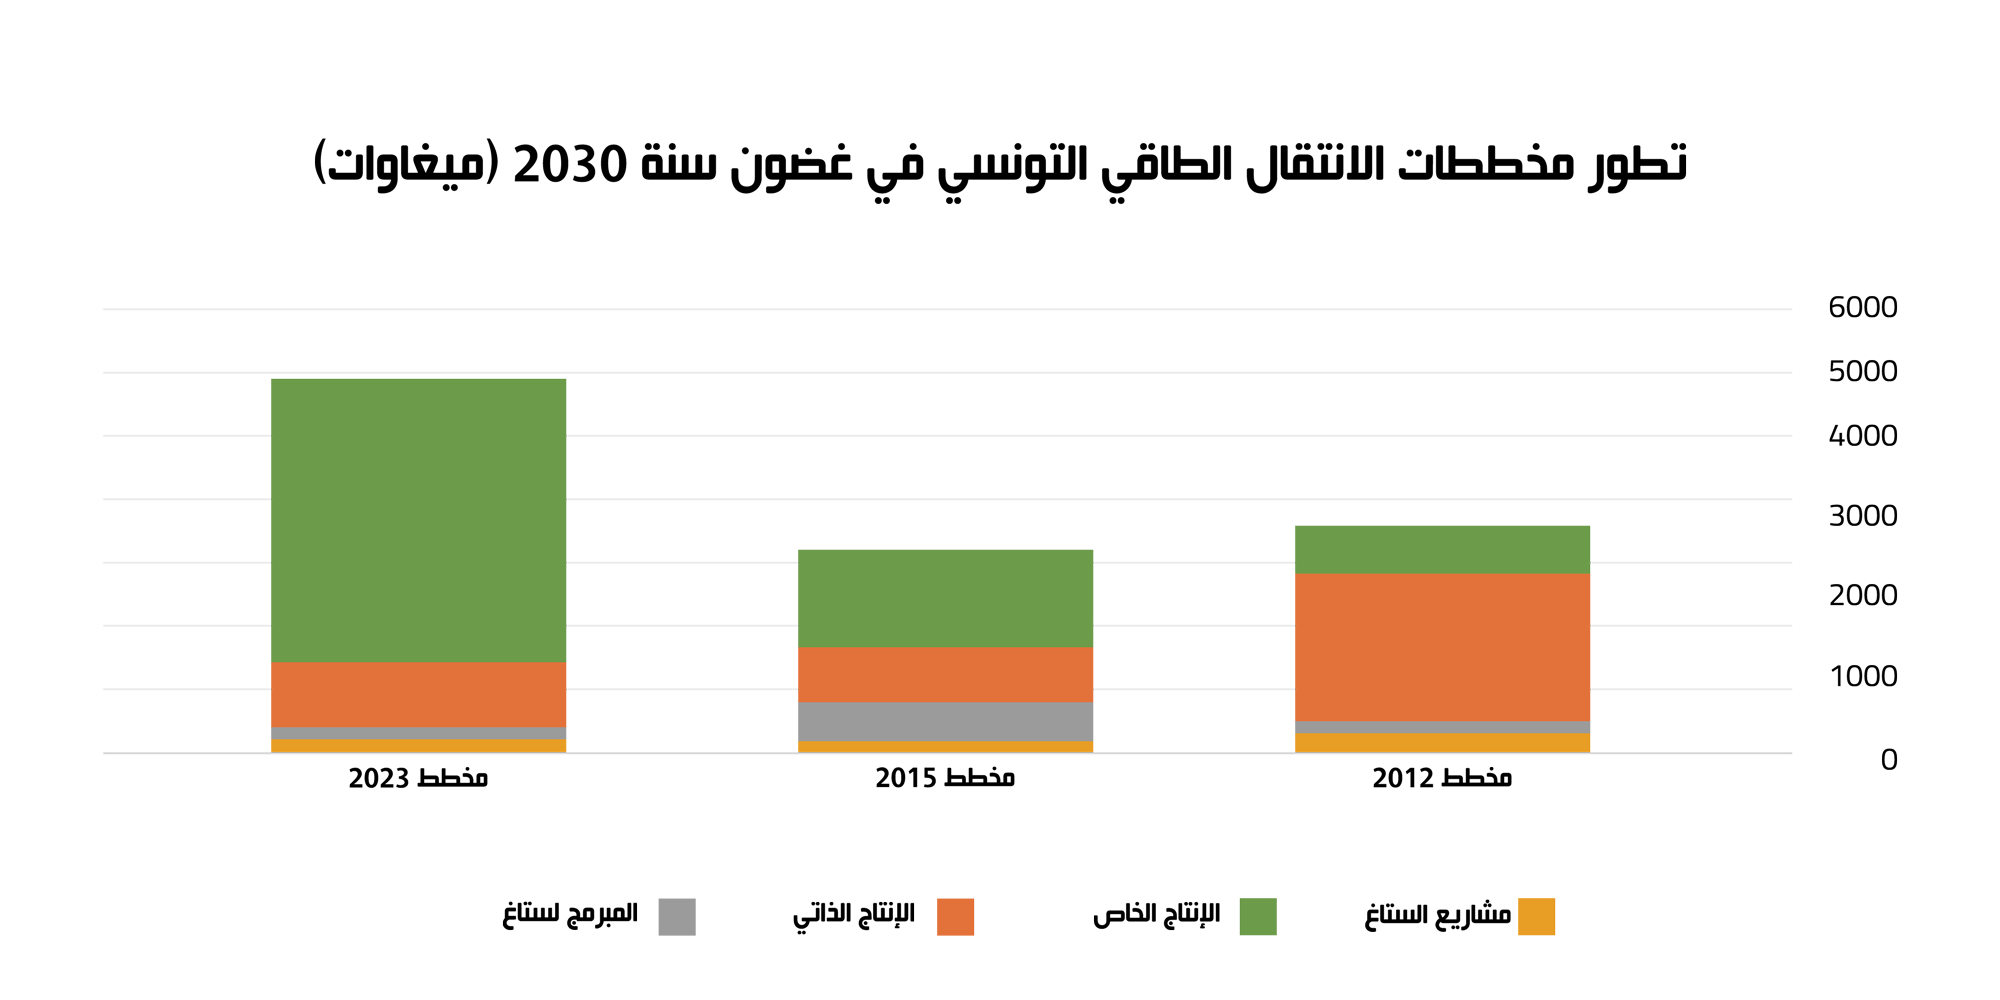
بالإضافة لكل ذلك، فقد تم التقليص من حصة المشاريع العمومية لإنتاج الكهرباء عبر الطاقات المتجددة التي كانت ستنجزها الشركة التونسية للكهرباء والغاز. بعض هذه المشاريع كانت مبرمجة للفترة الممتدة من سنة 2017 لغاية سنة 2020 [8] وقد قام الهيكل العمومي بتوفير كل الموارد لتنفيذها ولكن السياسات الحكومية كانت تنحو منحى مغايرا لذلك عبر اعتمادها الكلي على الاستثمارات الأجنبية المباشرة لتحقيق الانتقال الطاقي المزعوم.
إذا، لو قدر لمخطط 2023 أن يتحقق، فإن الاستثمارات الأجنبية المباشرة ستصبح مهيمنة على إنتاج الكهرباء من الطاقات المتجددة. وباستكمال مشروع الربط الكهربائي مع إيطاليا وتواصل حرمان الشركة التونسية للكهرباء والغاز من إنجاز محطات لإنتاج الكهرباء واقتصار دورها على الاستثمار في البنية التحتية اللازمة لاستيعاب الكهرباء المنتجة من طرف الخواص مما جعلها تستورد من الجزائر الكميات اللازمة من الطاقة الكهربائية لسد حاجيات البلاد (مع تقليص الجزائر لكميات الغاز الطبيعي الموردة نحو تونس واقتصارها على الكمية التعاقدية)، فإن تحولا كبيرا سيصيب المشهد الكهربائي بتونس يعيد إلى الأذهان ما كان قائما قبل سنة 1962:
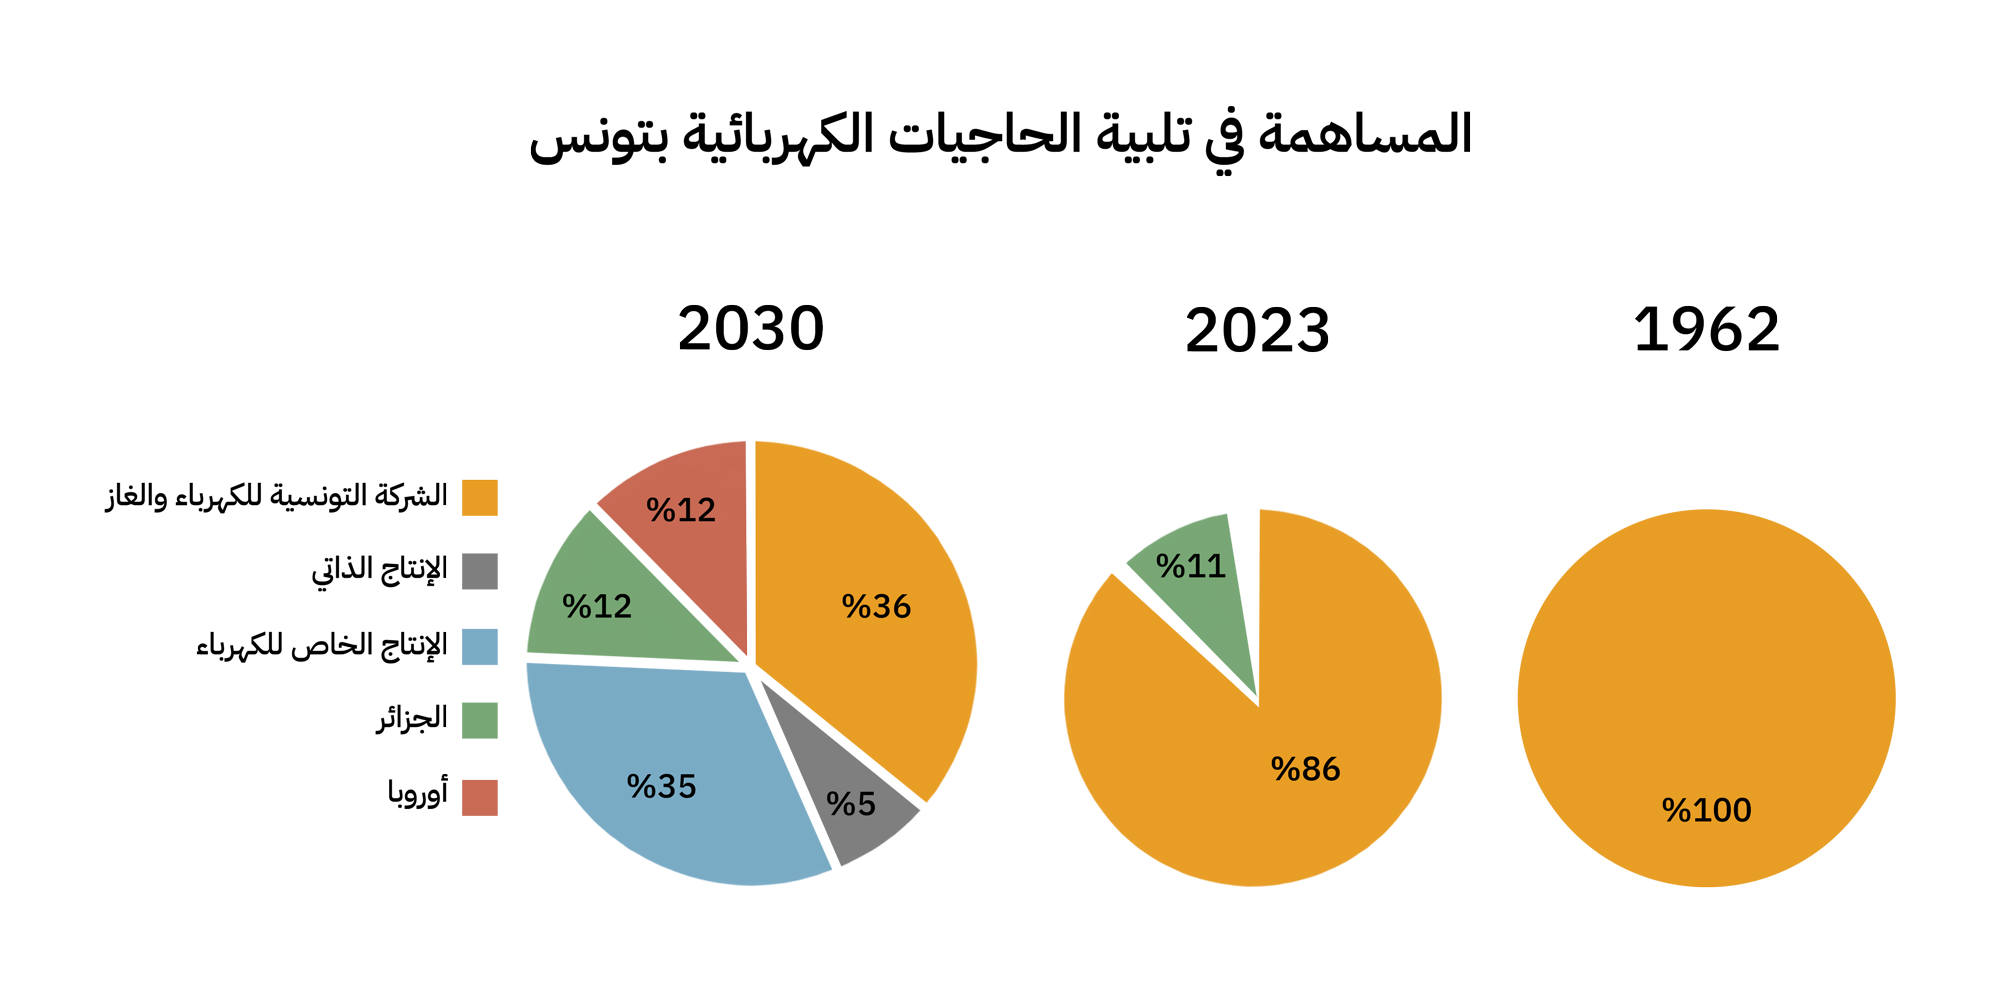
إن هذا النمط من السياسات الحكومية المتعلقة بالانتقال الطاقي والتي تتشابه في منطقتنا العربية وكل بلدان الجنوب العالمي لن يؤدي إلا لإعادة إنتاج نفس علاقات الهيمنة على المستوى الدولي والمعبر عنها بالتقسيم الدولي للعمل: فإذا كان نصيب دول الشمال عبر شركاتها يتمثل في الإنتاج والتصنيع، فإن بلدان الجنوب سيكون دورها توفير الموارد الطبيعية مع اليد العاملة الزهيدة والنتيجة ستكون علاقات اقتصادية وسياسية مختلة (لصالح دول الشمال طبعا) باعتبار فارق القيمة بين المنتج الصناعي والمادة الأولية. كذلك ستحرم بلدان الجنوب العالمي من فرص اكتساب التقنيات اللازمة للإنتاج والمهارات المستخدمة في مسارات التصنيع مما يجعلها في خانة المستهلك للتكنولوجيا وهو ما سيكلفها تعميق تبعيتها الاقتصادية لدول الشمال.
فبالنسبة للحالة التونسية، فقد اعتمدت البلاد على امكانياتها الذاتية منذ الستينات من أجل توفير الطاقة الكهربائية واكتسب بذلك الهيكل العمومي التقنيات والمهارات اللازمة ولكن بعد أكثر من ستين سنة تأتي السياسات الحكومية المستوحاة من مؤسسات التمويل العالمية لتفرض واقعا يقوض كل ما تم بنائه من خبرات لصالح نموذج استهلاكي لن يساهم إلا في رهن مادة استراتيجية وحيوية بيد الشركات الأجنبية.
هذه السياسات لم تقتصر على تخريب مسار وطني لإنتاج الكهرباء فقط، وإنما تعداه لتعطيل تجربة ناجحة في مجال الإنتاج اللامركزي للكهرباء عبر الطاقة الفولطاضوئية في خطوة تعتبر رائدة حين انطلاقها سنة 2010 (اقتصار هذا النوع من المشاريع على بعض الدول المتقدمة) وهو ما سنتعرض له خلال القسم الموالي.
3.1 – المواطن كشريك فاعل في عملية الإنتاج: مشروع بروسول الكهربائي PROSOL ELEC نموذجا
يعتبر مشروع بروسول الكهربائي أحد العلامات المضيئة في مجال دمقرطة الصناعات الخضراء بتونس. فتحويل المواطن من مجرد مستهلك دافع للفاتورة إلى منتج فعلي للكهرباء عبر الطاقات المتجددة يدخل في صميم عملية التحول الطاقي الحقيقي والعادل ف: ”من خلال إتاحة لا مركزية إنتاج الطاقة، يمكن للطاقات المتجددة أن تدعم ظهور شكل آخر من أشكال الديمقراطية، يشرك المواطنون والسكان في تقرير مستقبلهم. كما أنها، بفضل طابعها اللامركزي، ستجعل المستهلكين يواجهون الآثار الخارجية لإنتاج الطاقة التي يعتمدون عليها. وهذا من شأنه أن يعزز الاستدامة الاجتماعية و البيئية لإنتاج الطاقة، وبشكل أوسع، ما أصبح يعرف تدريجيا باسم الانتقال الطاقي في البلدان المتقدمة.“[9]
وقد تبلورت الفكرة الأولى للمشروع من خلال نسخة 2009 للمخطط الشمسي التونسي[10] (النسخة الأولى) عبر برمجة تركيز 15 ميغاوات من ألواح الطاقة الفولطاضوئية في أسطح 6000 منزل تقريبا وقرابة 1000 بناية عمومية وخاصة خلال الفترة 2010-2011. بالإضافة لذلك، فقد خطط لتركيز هذه الألواح للمساهمة في ضخ مياه السقي في المناطق الريفية وغيرها من الاستعمالات (الإنارة العمومية – تجهيز محطات البنزين…).
وقد انطلق المشروع فعليا في ماي 2010 محققا سنة 2011 تركيز ما يقارب 701 وحدة فولطاضوئية وفيما يلي تطور القدرة المركزة بالنسبة للجهد المنخفض:
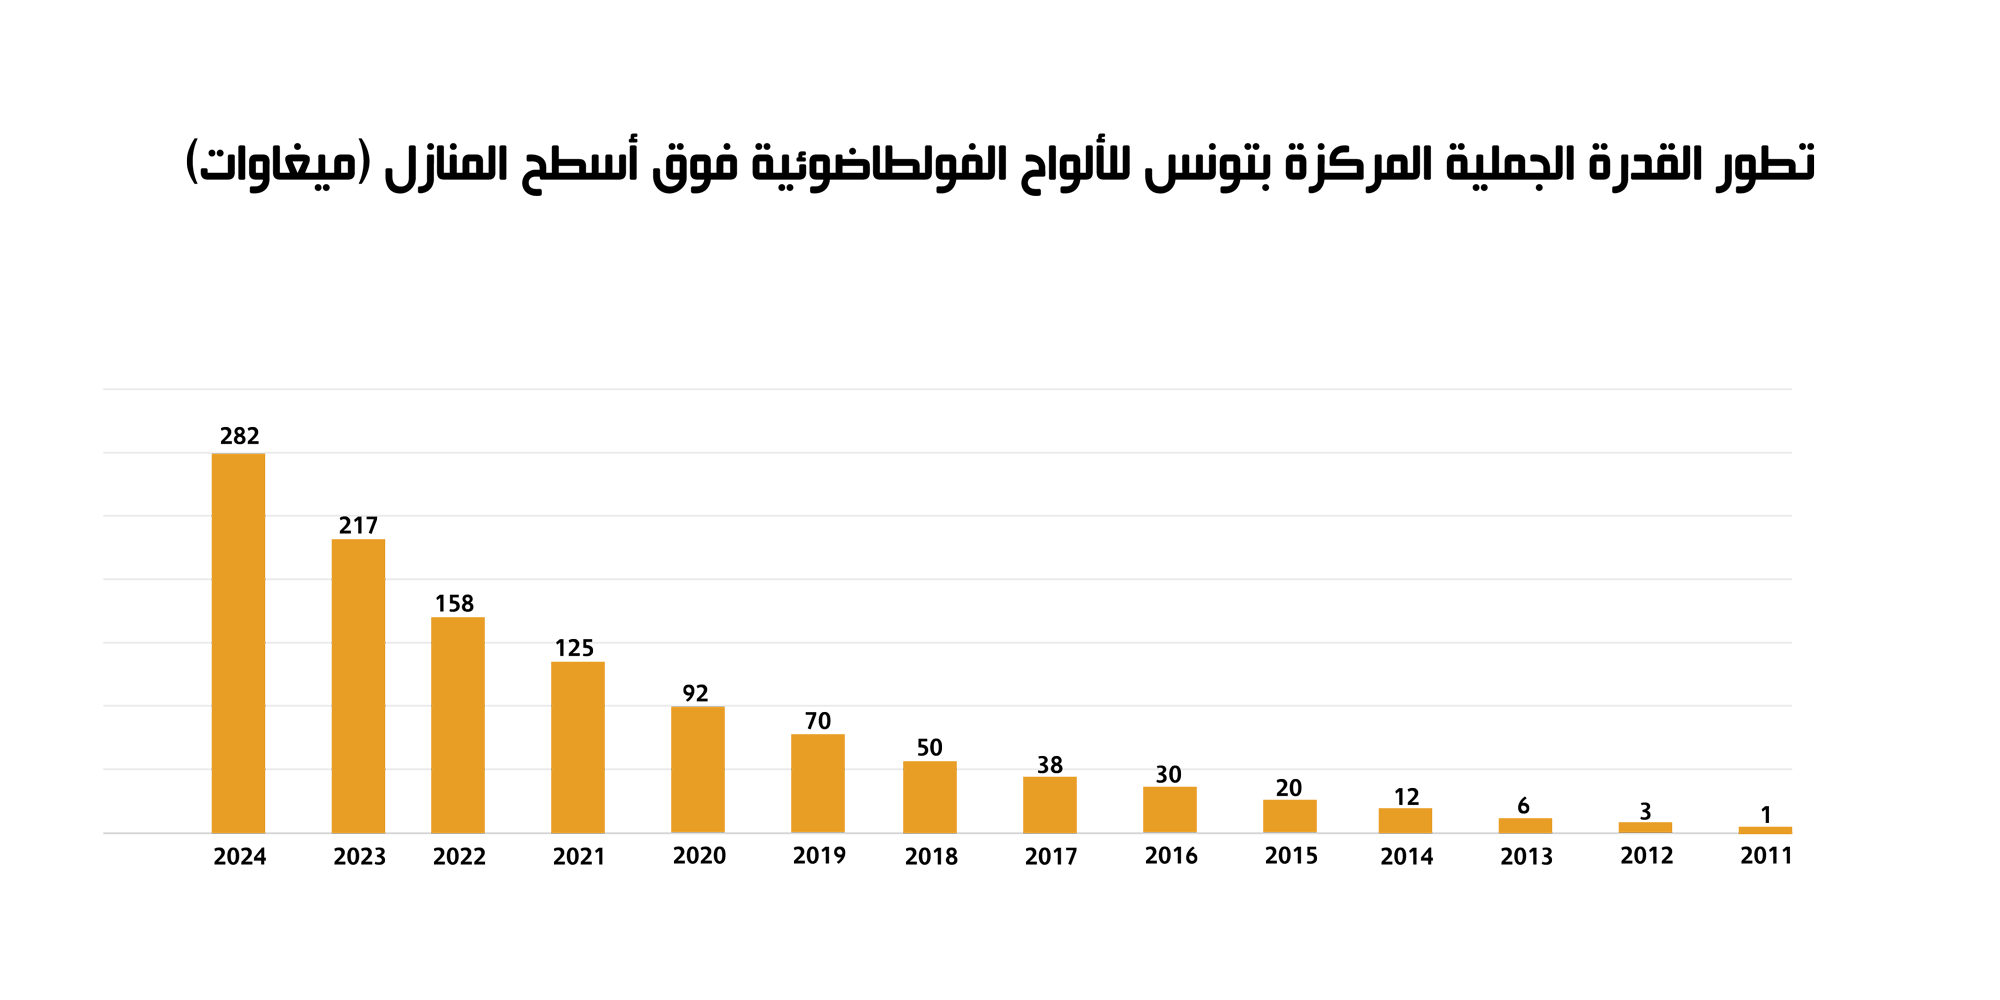
نلاحظ من خلال المعطيات المضمنة بالرسم أعلاه، أن معدل نسبة الزيادة السنوية في القدرة المركزة لمشروع بروسول الكهربائي خلال الفترة 2018-2024 بلغت 28%، بل أنه في بعض الأعوام -دون اعتبار السنوات الأولى لانطلاق المشروع- كانت النسبة بين 40% و60%. كما أن تعطل مشاريع القطاع الخاص (المبرمجة ضمن المخطط الشمسي التونسي في تلك الفترة) لم يؤثر على مسار هذا المشروع الذي حقق الأهداف المرجوة منه وتجاوزها.
وتعود كل هذه النتائج خاصة لسياسة الدعم من طرف الدولة والمرافقة المعتمدة لهذا النوع من المشاريع منذ انطلاقها والتي تمثلت في جملة من الحوافز والتشجيعات لعل أبرزها:
- منحة من الدولة باعتبار القدرة المركزة
- قرض ميسر مدته سبع سنوات (مع إلزامية حد أدنى من التمويل الذاتي من طرف المنتفع) يقع سداده عبر فاتورة الاستهلاك للشركة التونسية للكهرباء والغاز التي تتحمله بعد توقيع اتفاقية تمويل مع البنك المعني (يتم اختياره وفق طلب عروض حول توفير خط تمويل لمشروع بروسول الكهربائي خلال فترة محددة)
- علاوة على توفير كلفة الاستهلاك الكهربائي على مستوى الفاتورة، يمكن الاستفادة من الفوائض الزائدة على الحاجة عبر تغذية الشبكة بها واعتبارها تسبقة على الاستهلاك
وقد استهدف المشروع في البداية شريحة معينة من المستهلكين وفقا لشروط معينة (كمساحة سطح المنزل والقدرة الدنيا للاستهلاك). ولكن نمو النسيج الاقتصادي المحلي المرتبط به (الذي ساهم مشروع بروسول في خلقه) المتمثل في شركات التركيب، التي ارتفع عددها من 117[11] سنة 2012 إلى أكثر من 790 سنة 2024[12]، فرض توسيع جزئي لقاعدته الاجتماعية عبر إضافة شرائح جديدة للمستهلكين لكن دون خطة واضحة لتدعيم ديمومته وإنما استجابة لبعض الضغوط من ممثلي هذه الشركات وهو ما يعكس موقفا سلبيا للسياسات الحكومية تجاهه تجلى أساسا في مخطط 2023 للانتقال الطافي الذي تضمن قدرات محدودة مبرمجة له في عدم مجاراة لنسق تطور الاستثمارات المرتبطة به.
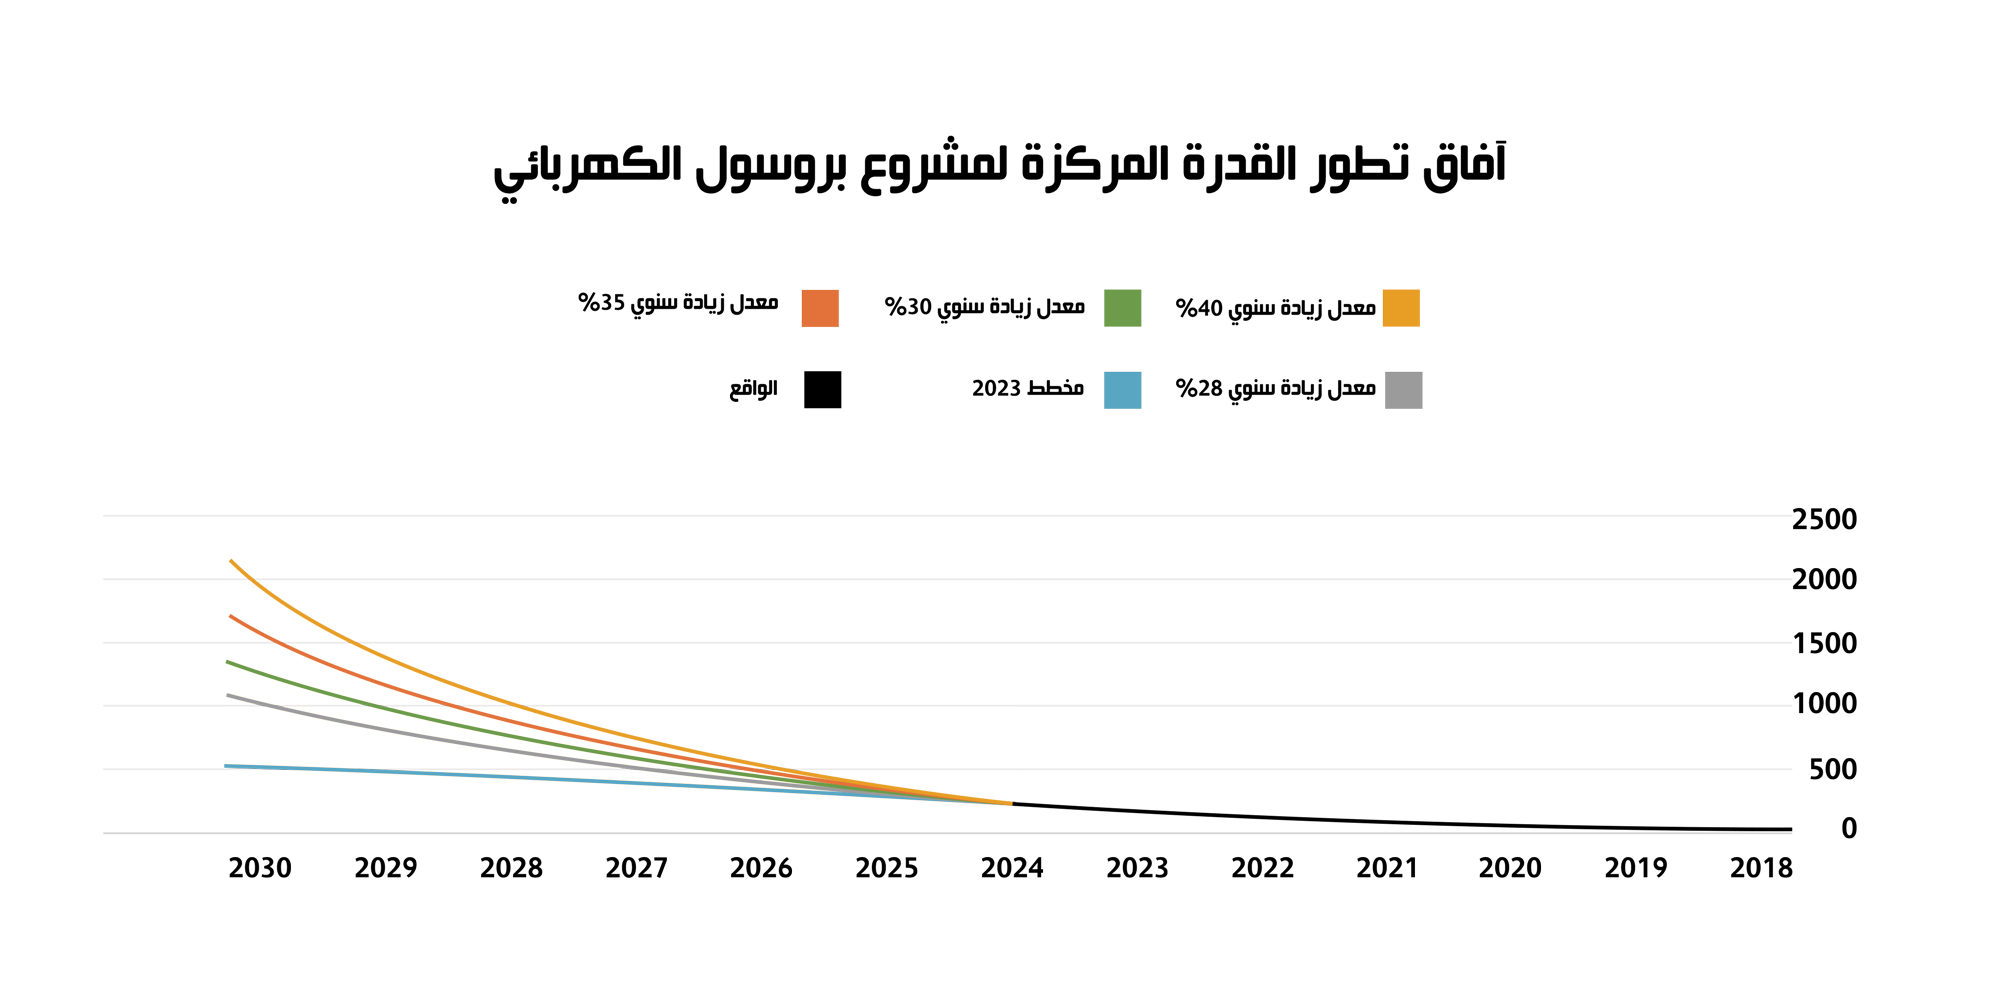
فعند التمعن في الرسم البياني أعلاه، نتبين أن معدل نسبة الزيادة السنوية المبرمجة لمشروع بروسول ضمن مخطط 2023 لا يتجاوز 9%. هذا المعدل يبدو ضئيلا مقارنة بما حققه المشروع خلال الفترة 2018-2024 التي كما ذكرنا آنفا معدلها يقارب 28%. وهو ما يؤكد التوجه المستقبلي للسياسات الحكومية الداعم للاستثمارات الأجنبية المباشرة على حساب التجارب المواطنية والاستثمارات العمومية في المجال.
فتعبئة كل الموارد من أجل الترفيع من نسبة الطاقات المتجددة في المزيج الكهربائي التونسي، والاستفادة من المشاركة المواطنية في الاستثمار التي أثبتت نجاعتها، يستلزم سن مزيد من الإجراءات التحفيزية الملائمة لاستهداف شرائح جديدة أخرى من المستهلكين بما يطلق الإمكانات المتوفرة لهذا المشروع ويحقق ما عجزت عنه المشاريع الخاصة لإنتاج الكهرباء. حينها، يمكن في غضون سنة 2030 تركيز قدرة جملية تفوق 1500 ميغاوات (حسب ما هو مبين بالرسم أعلاه) مما يفتح الباب لخلق سوق واسعة للطاقة الفولطاضوئية تجذب مزيدا من الاستثمارات لا في مجال الدراسات والتركيب فقط وإنما حتى في صناعة التجهيزات كالألواح الشمسية والمعدات المرتبطة بها باعتباره هدفا ليس صعب المنال لو تعلقت همة السياسات الحكومية به وهو ما سنتعرض له خلال المحور التالي.
2- صناعة تونسية ”للتجهيزات الخضراء“: سياسات حكومية غير عابئة
1.2- لمحة عن السياسات الصناعية بتونس:
تميزت المرحلة الاستعمارية لتونس بهيمنة الصناعات الاستخراجية وبعض الصناعات الأخرى الهادفة لتوفير حاجيات الجالية الأوروبية (كالصناعات الغذائية).وقد ارتبطت هذه الصناعات بصفة مباشرة ووثيقة باقتصاد المستعمر الفرنسي إذ ”من الخطأ الحديث عن « صناعة تونسية » … لم يكن الاقتصاد التونسي في تلك الحقبة سوى امتداد بسيط للاقتصاد الفرنسي“[13]. وهو ما حدا بدولة الاستقلال إلى المضي قدما نحو قطع الصلة مع الاقتصاد الاستعماري ومحاولة بناء صناعة وطنية تلبي حاجيات البلاد في ذلك الوقت.
لذلك، فقد توجهت السياسة الصناعية لحكومة ما بعد الاستقلال والتي ضمنت بالمخطط العشري 1962-1971 الصادر عن كتابة الدولة للتخطيط والمالية لبناء نسيج صناعي وطني يقطع مع التبعية، يلبي حاجيات البلاد بدرجة أولى ويساهم في الترفيع من الدخل الوطني الذي بدوره سيرفع من مجموع دخل التونسيين ويضمن تطور المستوى المعيشي لديهم. وقد تميزت تلك الفترة ب:
- الاستثمار العمومي الذي عوض غياب رأسمال وطني قادر على الاستثمار في مجال الصناعة. هذا التدخل للدولة تمثل أساسا في إنشاء مؤسسات عمومية بعدة مجالات صناعية
- الاعتماد على القروض الخارجية كمحرك لجل الاستثمارات في مجال الصناعة
- التوزيع الجغرافي للصناعات بغاية تنمية الجهات: فكل منطقة يمكنها استيعاب أي صناعة دون اعتبار للمردودية الاقتصادية
- الأولوية للصناعات الثقيلة والأساسية مثل صناعة الفولاذ والمواد الكيميائية لتأمين السوق الداخلية أساسا
لقد أخذت الدولة الناشئة على عاتقها في ذلك الوقت قيادة المسار التصنيعي الجديد للبلاد، دافعها الأساسي محو مخلفات الاستعمار وتحفيز النشاط الاقتصادي للبلاد ككل. لكن هذه التجربة لم تدم طويلا، إذ سرعان ما هبت عليها خلال فترة السبعينات رياح الليبرالية الاقتصادية التي اتسمت بفتح الباب أمام الاستثمارات الأجنبية المباشرة والتوجه نحو الصناعات التصديرية واعتماد حساب المردودية (الميكرو اقتصادي) كمحدد لإنجاز المشاريع دون اعتبار للجوانب الماكر واقتصادية والعوائد الاجتماعية.
وقد تماهت السياسة الجديدة للدولة آنذاك مع توصيات البنك العالمي وغيره من المؤسسات المالية العالمية الداعية للقطع مع سياسة تعويض الواردات (إحلال الواردات) وتبني سياسات صناعية تتوجه أساسا نحو التصدير بغاية تحصيل العملة الصعبة. تزامن ذلك كله مع اعتماد سياسات جديدة للدول المتقدمة (دول الشمال) تتمثل في إعادة هيكلة ونقل الصناعات لبلدان العالم الثالث (بلدان الجنوب) وتونس كانت من البلدان المعنية باعتبار قربها الجغرافي من أوروبا بالإضافة لتوفر المناخ المناسب لاستيعابها[14].
تميزت فترة ”الانفتاح الاقتصادي“ تلك بنمو صناعات النسيج الموجهة للتصدير مستفيدة من التشريعات الجديدة (خصوصا قانون أفريل 1972) التي منحت تحفيزات هامة لهذا النوع من المشاريع. هذه الشركات ذات الرأسمال الصغير في الغالب، اعتمدت على تشغيل اليد العاملة الزهيدة من أجل مراكمة الأرباح.
ويمكن القول ان تلك الفترة من الاقتصاد التونسي قد أعطت السمات الأساسية للسياسات التصنيعية لتونس حتى اليوم: فلم تؤثر الهزات السياسية وتغيير الحكومات منذ السبعينات لغاية المسار الثوري 2010-2011 على هيكلة الصناعة التونسية باعتبار ان الغايات والأهداف بقيت على حالها سوى أن فترة التسعينات (التي أعقبت سياسة الإصلاح الهيكلي للاقتصاد والاتفاق مع صندوق النقد الدولي منذ أواخر الثمانينات) شهدت بداية التفريط في المؤسسات الصناعية العمومية لصالح القطاع الخاص مما زاد في منح الأفضلية للصناعات الموجهة للتصدير المعتمدة بالأساس على مسارات تصنيعية بسيطة ذات قيمة مضافة ضعيفة.
فعند التمعن في الرسم البياني أدناه، نلاحظ أن الشركات المتخصصة في قطاعات النسيج والملابس والجلود، الصناعات الغذائية والصناعات الميكانيكية والكهربائية تمثل أكثر من 60% من الشركات الناشطة في مجال الصناعة بتونس خلال الفترة الممتدة 2011-2018. وهو ما يمثل نتيجة مباشرة للسياسات المعتمدة منذ السبعينات والتي أشرنا إليها أعلاه: فقطاعي النسيج والصناعات الميكانيكية والكهربائية تمثل أهم الصناعات المستفيدة من قوانين تحفيز الاستثمار الخاص والتشجيع على التصدير.
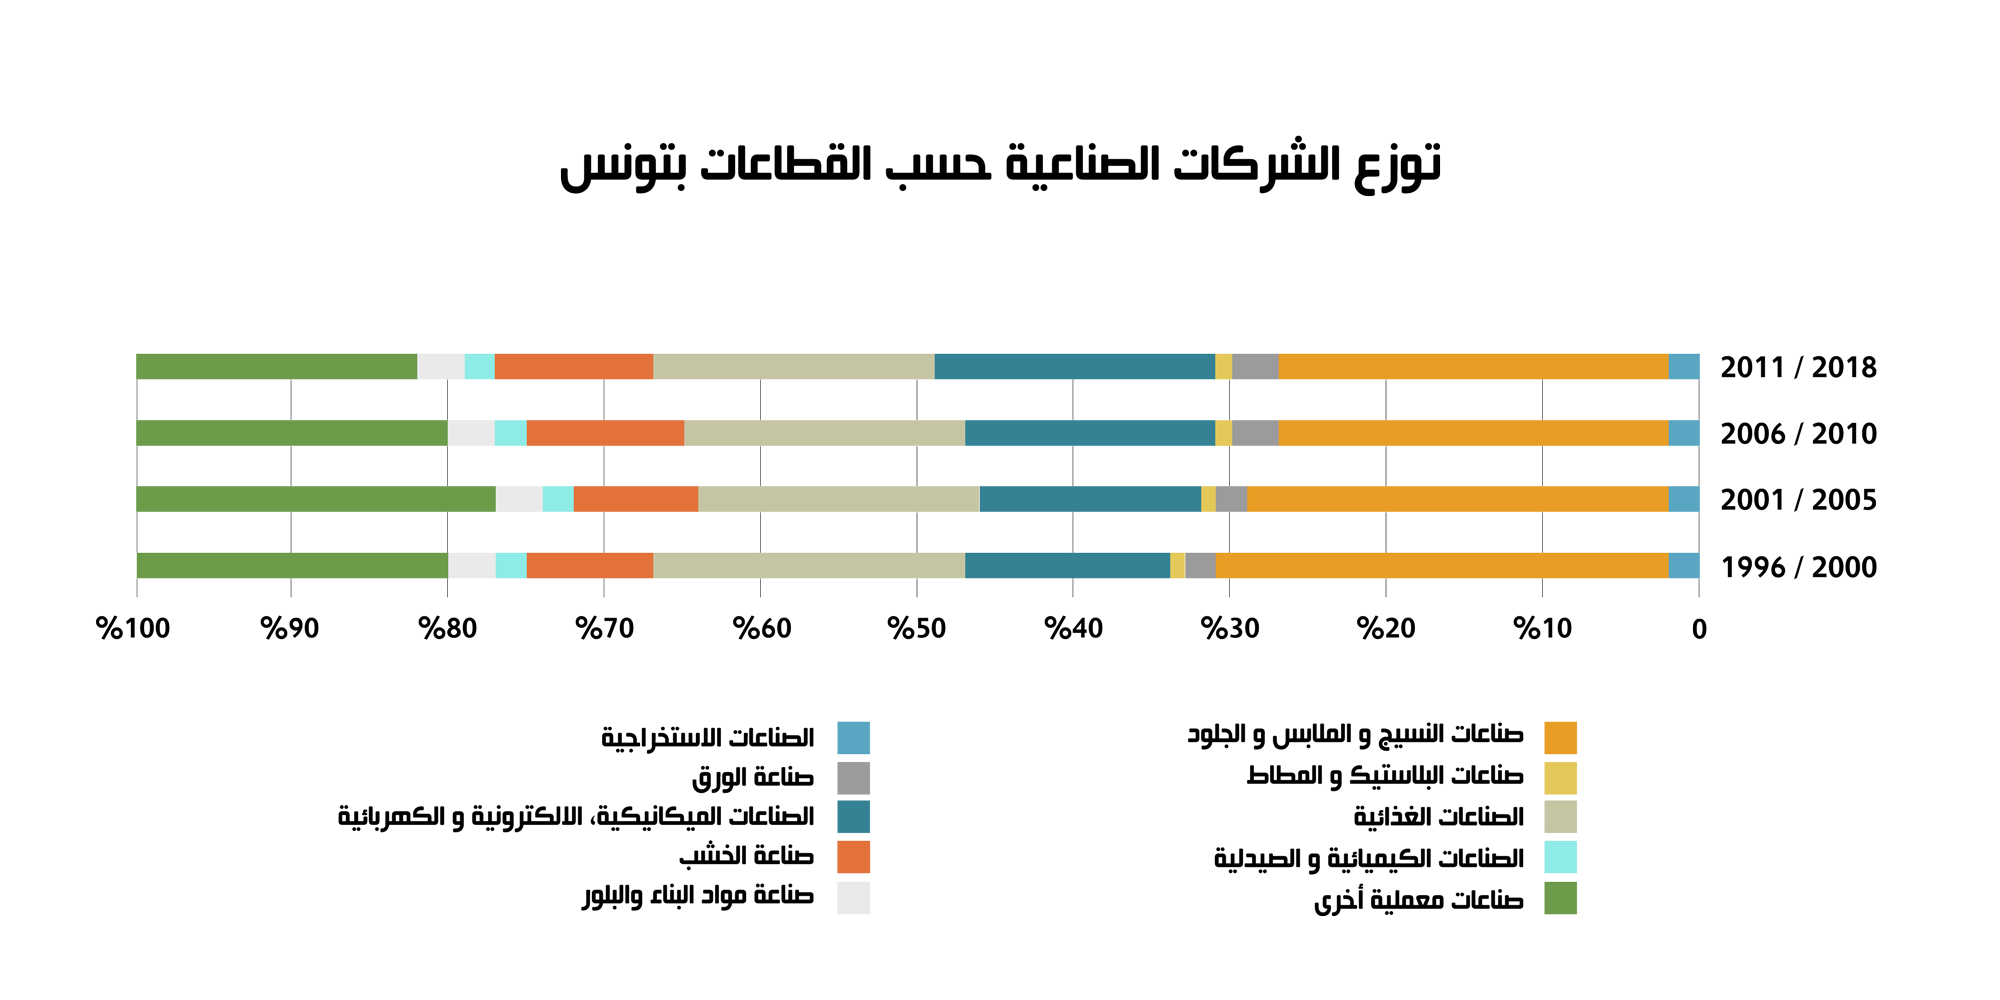
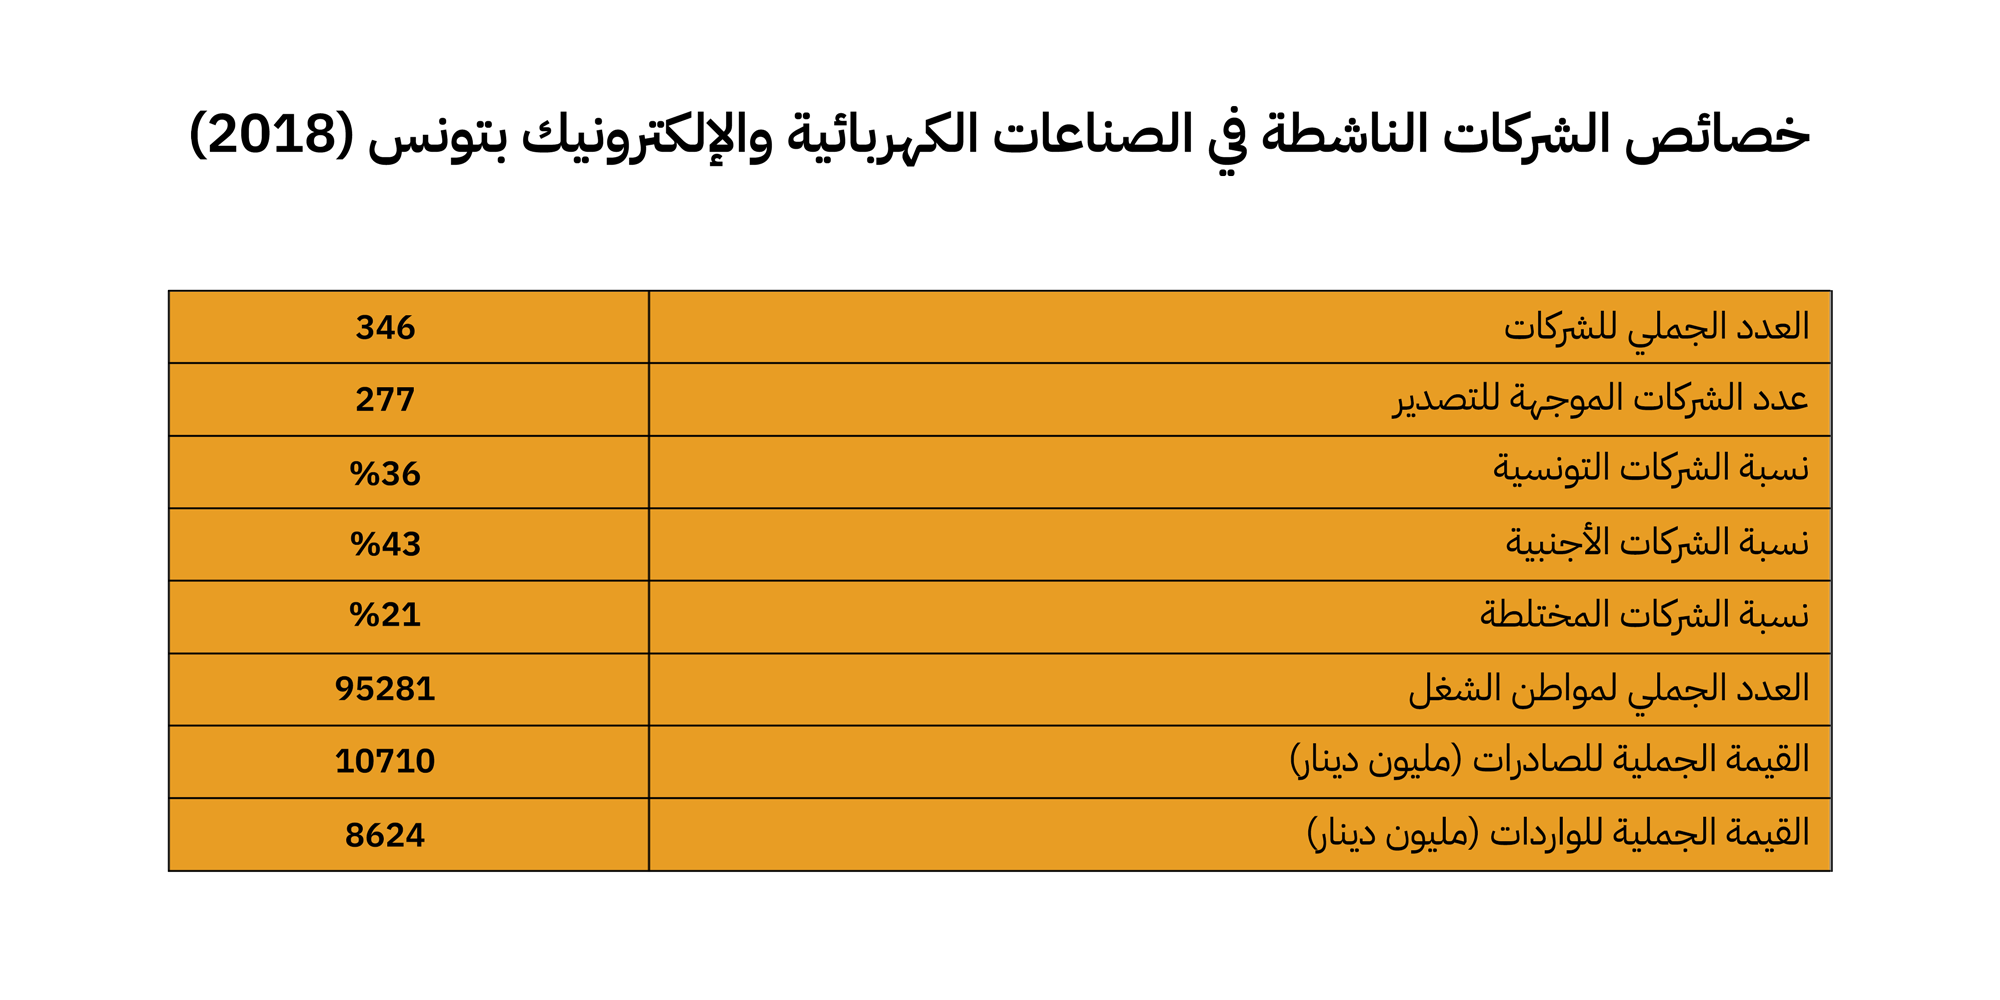
فلنأخذ على سبيل المثال قطاع الصناعات الالكترونية والكهربائية باعتبار علاقته المباشرة مع أحد أهم مجالات صناعة التجهيزات الخضراء (كالألواح الشمسية والأجهزة المرتبطة بها)، سنلاحظ من خلال المعطيات المضمنة بالجدول أدناه أن نسبة الشركات الموجهة للتصدير تساوي 80% من مجموع الشركات الناشطة في القطاع. كما أن نفاذ الاستثمار الأجنبي شمل قرابة ثلثي الشركات وهذا ما يتطابق مع السياسات المعتمدة المذكورة أعلاه.
وفيما يلي أيضا جدول لنسب المنتجات المصدرة والموردة للصناعات الإلكترونية الذي يبين طبيعة الصناعة في تونس المعتمدة أساسا على التركيب وضعف القيمة المضافة:
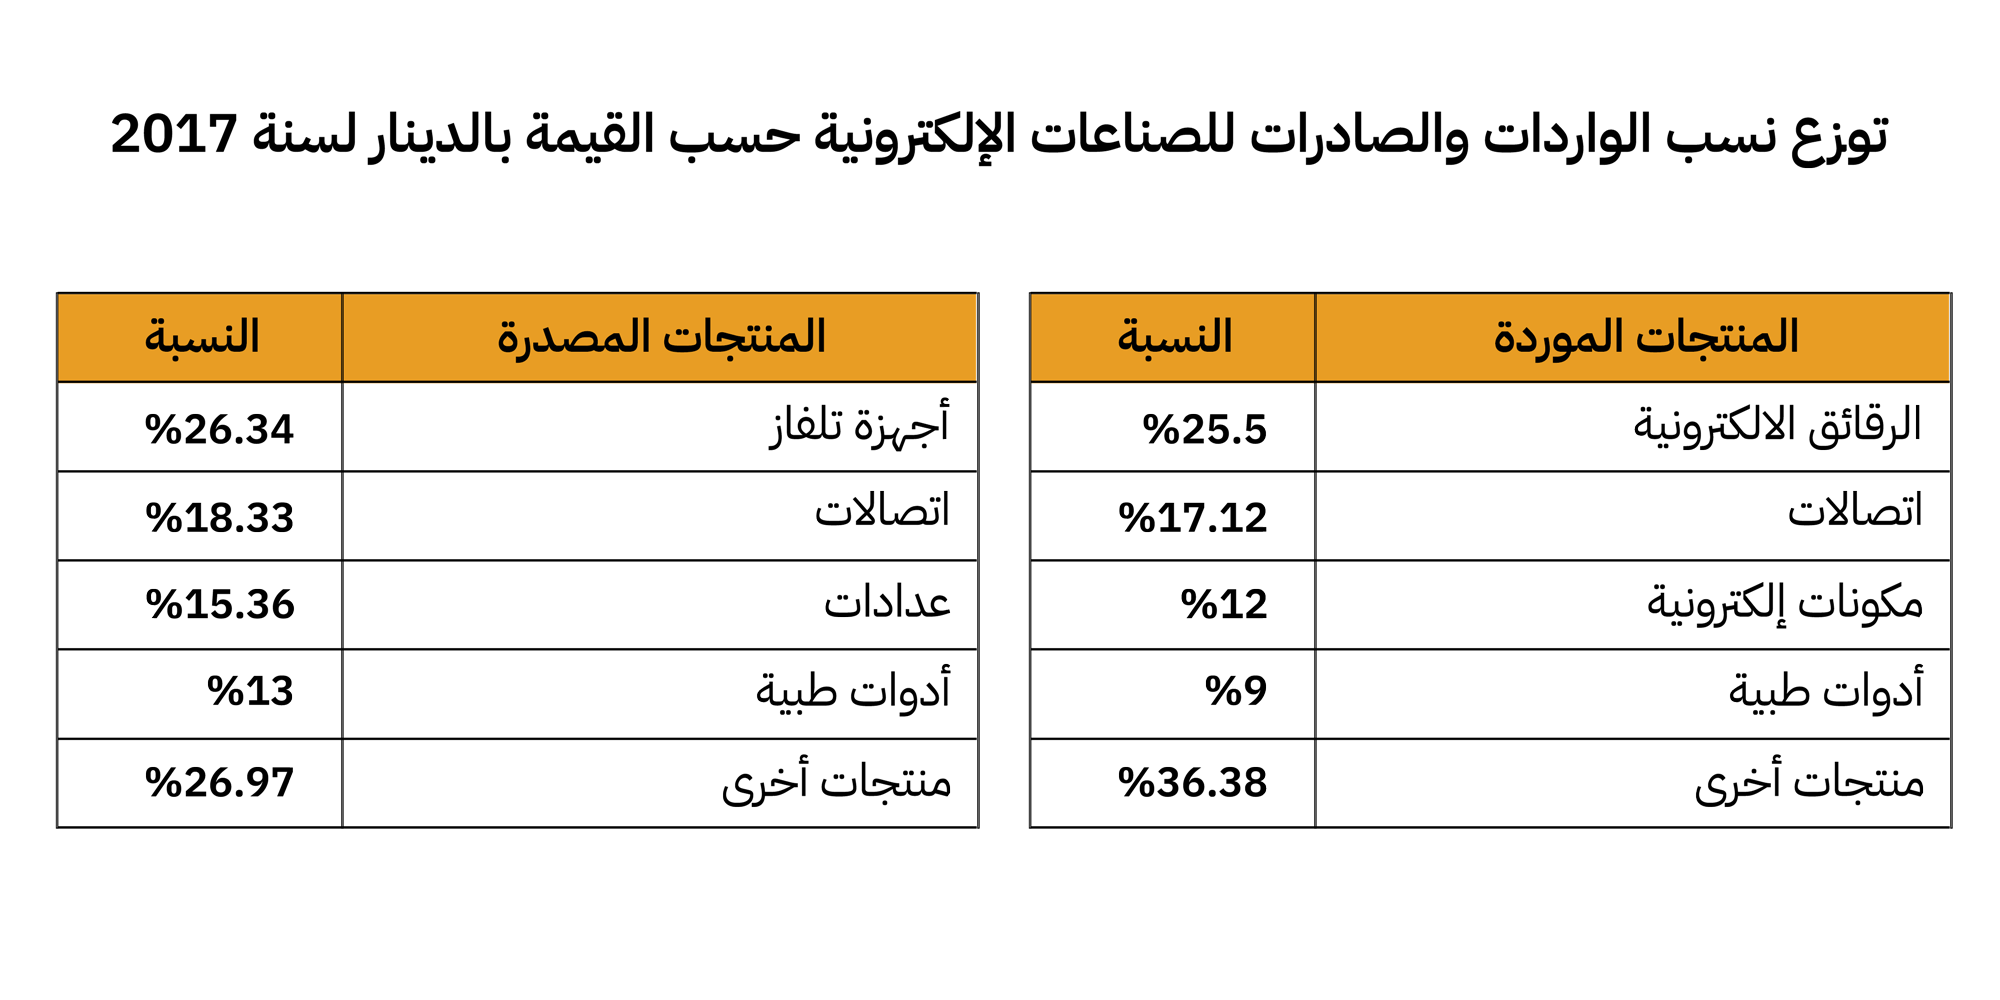
نلاحظ من خلال الجدول أعلاه غياب تام للصناعات الخضراء التي تمثل أحد الأعمدة الأساسية لتحديث الصناعة على المستوى العالمي. هذا الغياب مرده محافظة الشركات المنتصبة على نفس الأسواق والقطاعات التي تنشط بها منذ سنوات وعدم مواكبتها للتطورات الحاصلة عالميا وهو في نفس الوقت مظهرا من مظاهر غياب سياسة صناعية خضراء بتونس وبالتالي غياب أدنى تحفيز للأفكار الجديدة مما ينجر عنه العزوف التام عن الاستثمار في المجال.
إن الرغبة في مواكبة الأسواق العالمية وتركيز صناعة خضراء ذات قيمة مضافة عالية ليست كافية دون وجود سياسة واضحة وصريحة تقطع مع مخلفات السياسات السابقة وتؤسس للجديد عبر الاستفادة من التجارب العالمية في المجال التي شهدت تحولات كبرى على مستوى جغرافيا الصناعات الخضراء نتيجة سياسات واضحة وجريئة.
2.2- السياق العالمي لصناعة التجهيزات الخضراء:
شهد العالم خلال العقدين الأخيرين صعودا لافتا لما يسمى بتكنولوجيا الصناعات النظيفة أو التصنيع الأخضر. هذه التقنيات استندت إلى مجمل السياسات التي اعتمدتها خاصة البلدان المتقدمة والمتعلقة بالانتقال الطاقي وتخفيف الانبعاثات الكربونية لمسارات التصنيع. وقد شمل استعمال هذه المصطلحات والسياسات كل أرجاء المعمورة عبر أدبيات المؤسسات المالية العالمية وكذلك الوكالات الدولية المختصة.
لقد كان الأمر في البداية يتعلق بإيجاد بدائل للوقود الأحفوري تلافيا لانعكاسات الأزمات العالمية للطاقة (مثل ما حدث سنة 1973) ولكن فيما بعد – مع تعاظم تأثيرات التغيرات المناخية الناتجة عن الانبعاثات – أصبح واضحا للعيان أن هنالك استراتيجية كاملة قائمة على مجموعة من السياسات التصنيعية للتحفيز والدعم والمرافقة التي تبنتها البلدان المصنعة من أجل التحول الكامل نحو إنتاج واستعمال التجهيزات الخضراء.
فلنأخذ على سبيل المثال الألواح الفولطاضوئية، فالرسم أدناه يبين مدى تطور تصنيع هذه التجهيزات عالميا خلال الفترة الممتدة 2010-2021 وهو ما يتطابق مع ذروة تنفيذ سياسات الانتقال الطاقي بالبلدان المتقدمة. فقد شهدت هذه الفترة تطورا سريعا لتركيب هذه الألواح بالعالم رغبة في تحقيق الأهداف المناخية المعلنة وكذلك تنويع المزيج الكهربائي.
لقد كان تطور عملية تصنيع الألواح مرتبطا بصفة مباشرة بتطور الطلب عليها وهذا أمر طبيعي ساهم في خلق شركات جديدة وتحول مسارات تصنيعية كاملة نحوها. بالإضافة إلى ذلك، فقد ساهم هذا التطور المزدوج للطلب والتصنيع في انخفاض كلفتها مما انعكس إيجابا على مستوى أسعار هذه الألواح.
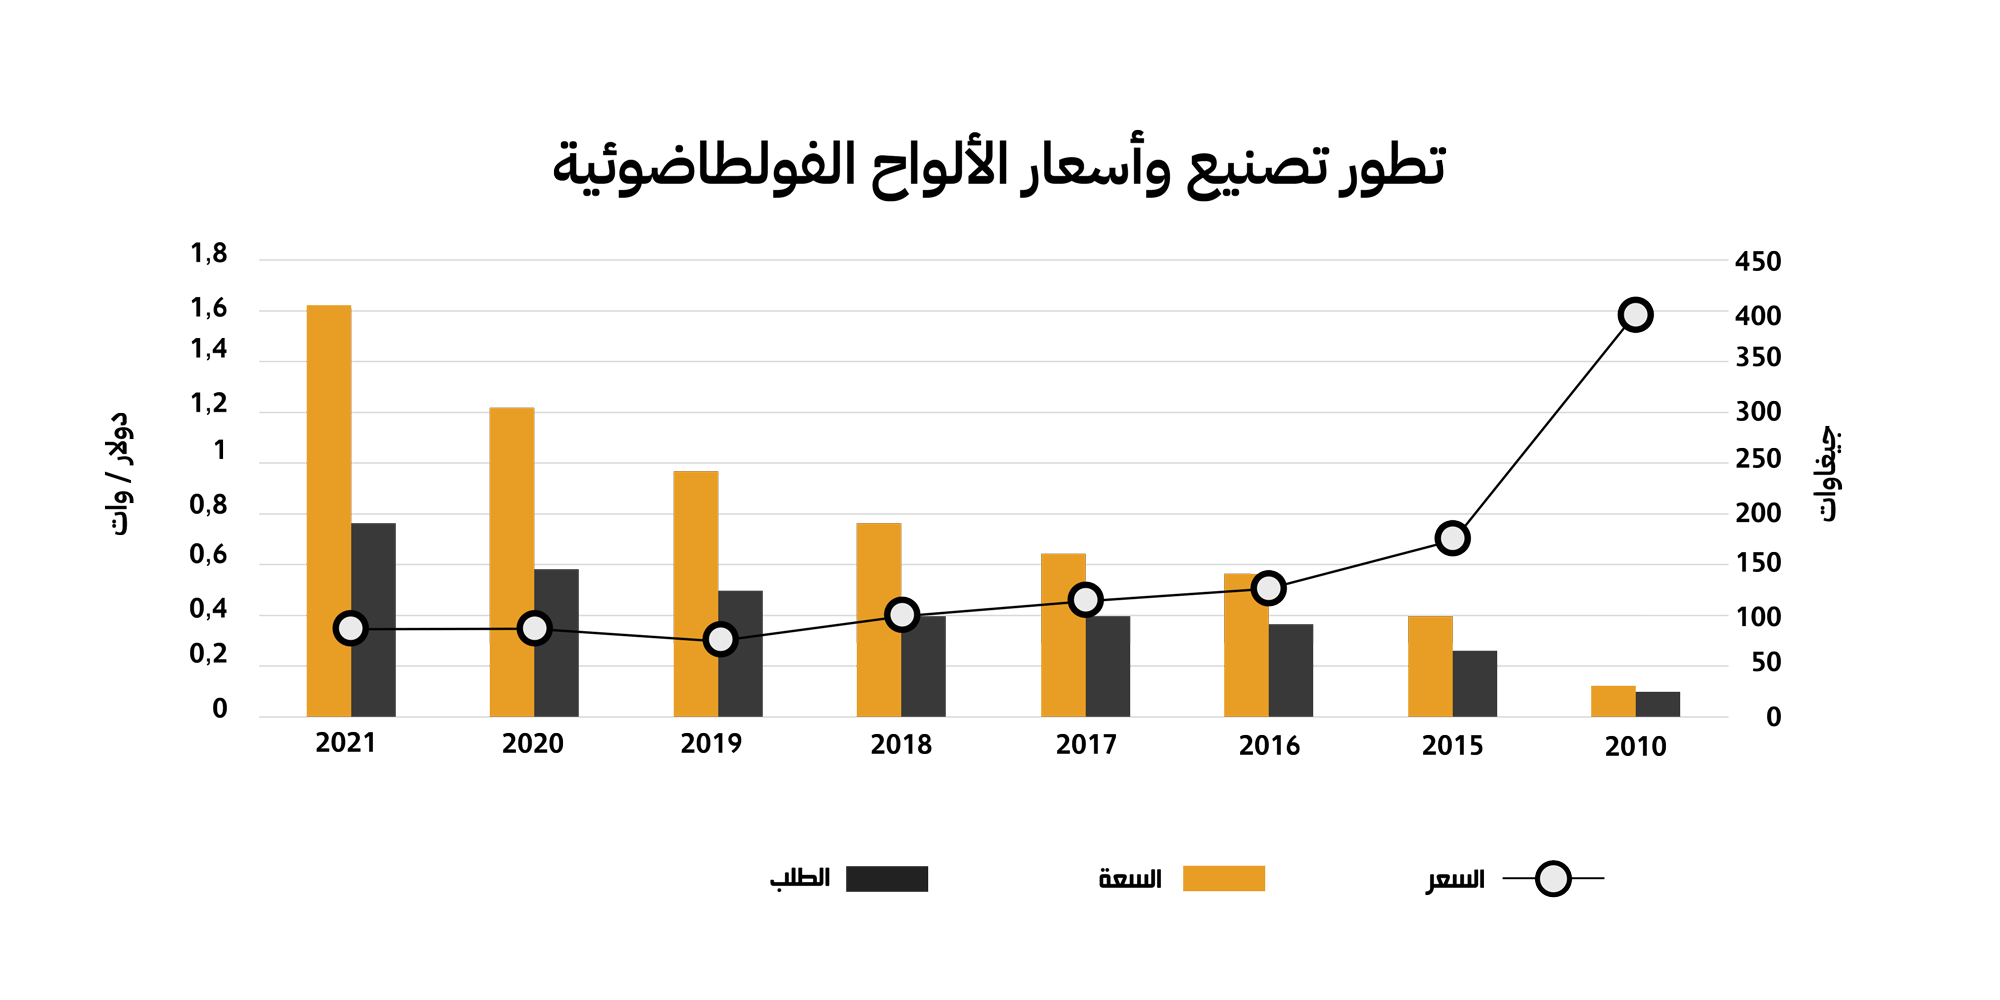
لقد ساهمت سياسات الانتقال الطاقي في دفع صناعة التجهيزات المرتبطة وخلق أسواق جديدة للشركات المصنعة خاصة بدول الشمال: أوروبا والولايات المتحدة تحديدا بالإضافة لليابان باعتبار توفر القاعدة الصناعية الملائمة لتصنيع هذه المنتوجات. لكن التطور الكبير الذي عرفه هذا القطاع الصناعي وتعقد مسارات سلاسل القيمة المرتبطة به جعلا من شركات هذه الدول (الماسكة تاريخيا بزمام عملية التصنيع) تفقد الصدارة في نسب الإنتاج لصالح الشركات الصينية التي أصبحت تهيمن على مجمل صناعة مكونات الألواح الفولطاضوئية مثلما يبينه الرسم البياني أدناه:
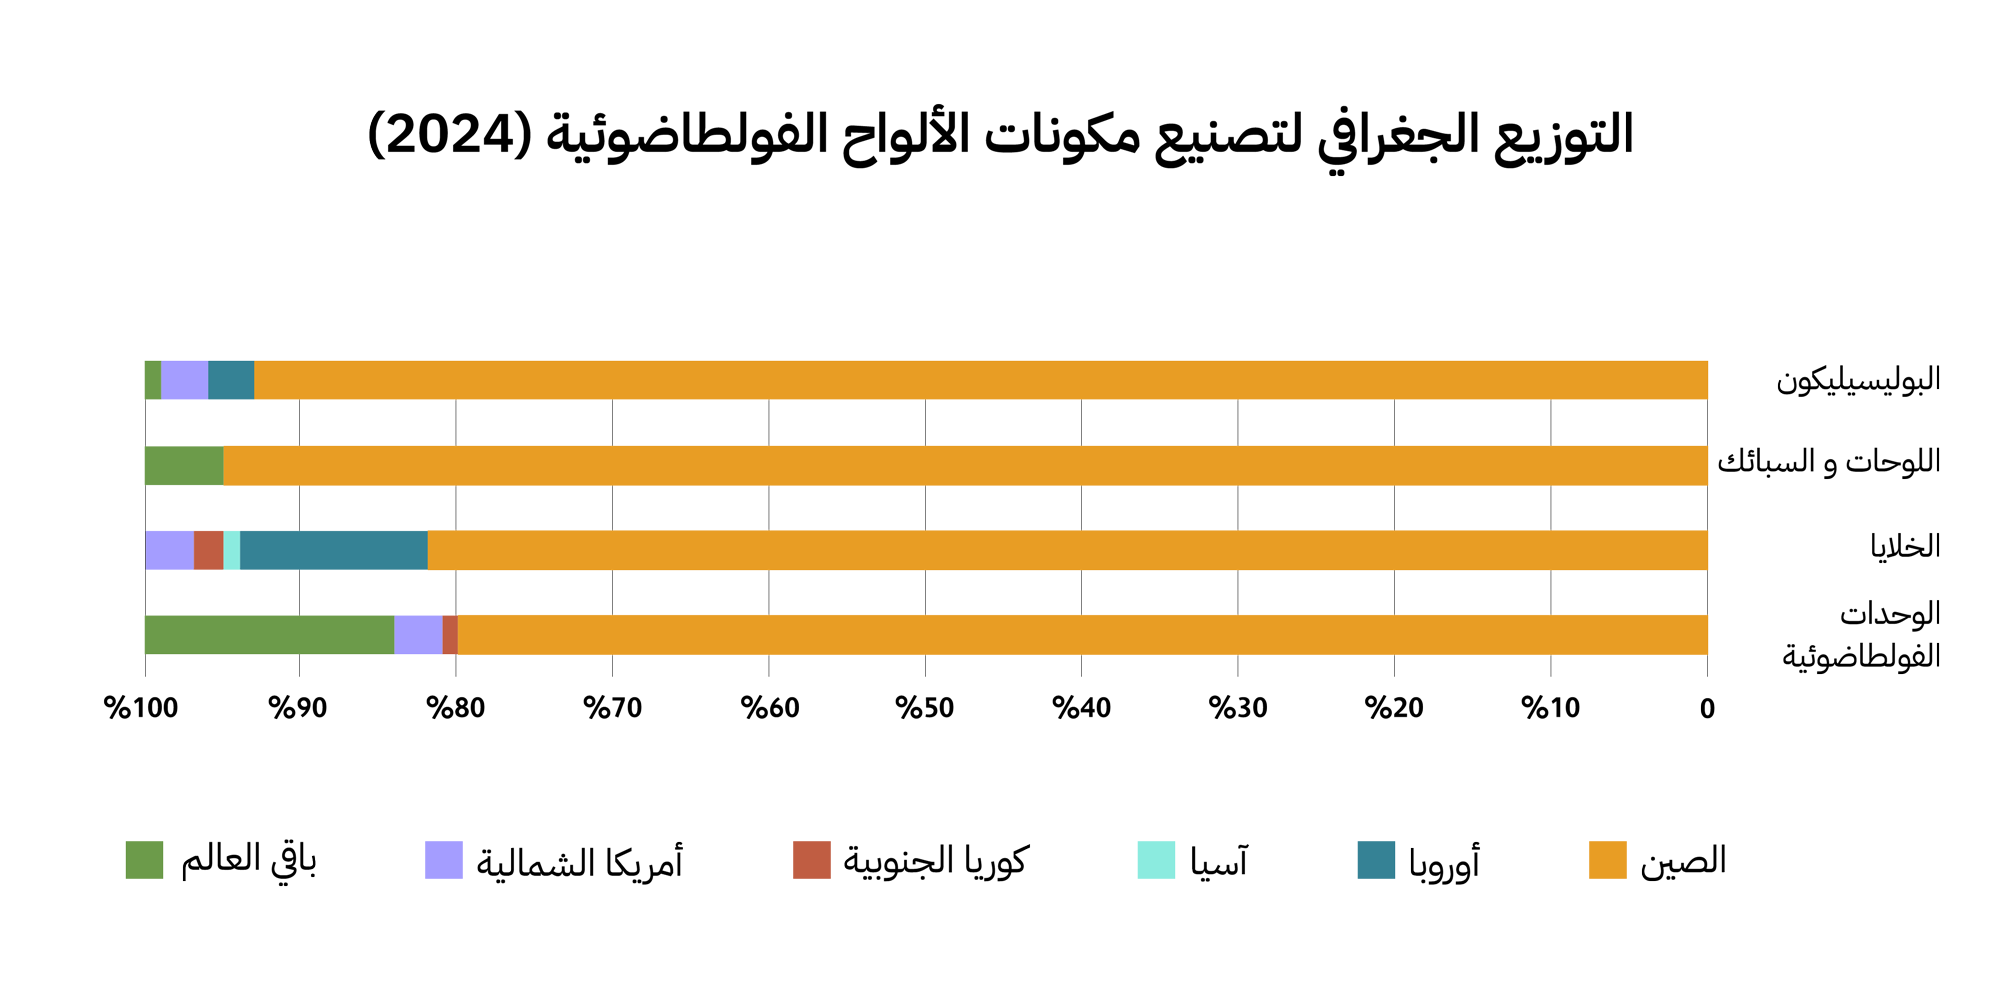
فعلى سبيل الذكر، كانت الشركات الغربية ( بما فيها اليابانية والتايوانية) تستحوذ على أكثر من70% من سوق الخلايا الفولطاضوئية سنة 2007 بينما كان نصيب نظيرتها الصينية لا يتجاوز 23%[15]. وقد كان السبق في هذا المجال يعود في ذلك العهد للشركات الألمانية التي استفادت من التحفيزات الممنوحة من طرف الدولة الألمانية لتركيز الألواح الفولطاضوئية عبر اعتماد أسعار تفاضلية وكذلك برامج تشجيع العائلات على استعمال هذا النوع من التجهيزات كمشروع«100000 سطح فولطاضوئي» الذي تم البدء به سنة 1991 وهو ما منح الشركات المحلية سوقا لترويج منتوجاتها وتطويرها لاستيعاب الطلب والمرور بعده نحو التصدير الذي وفر مداخيل هامة ووظائف جديدة[16].
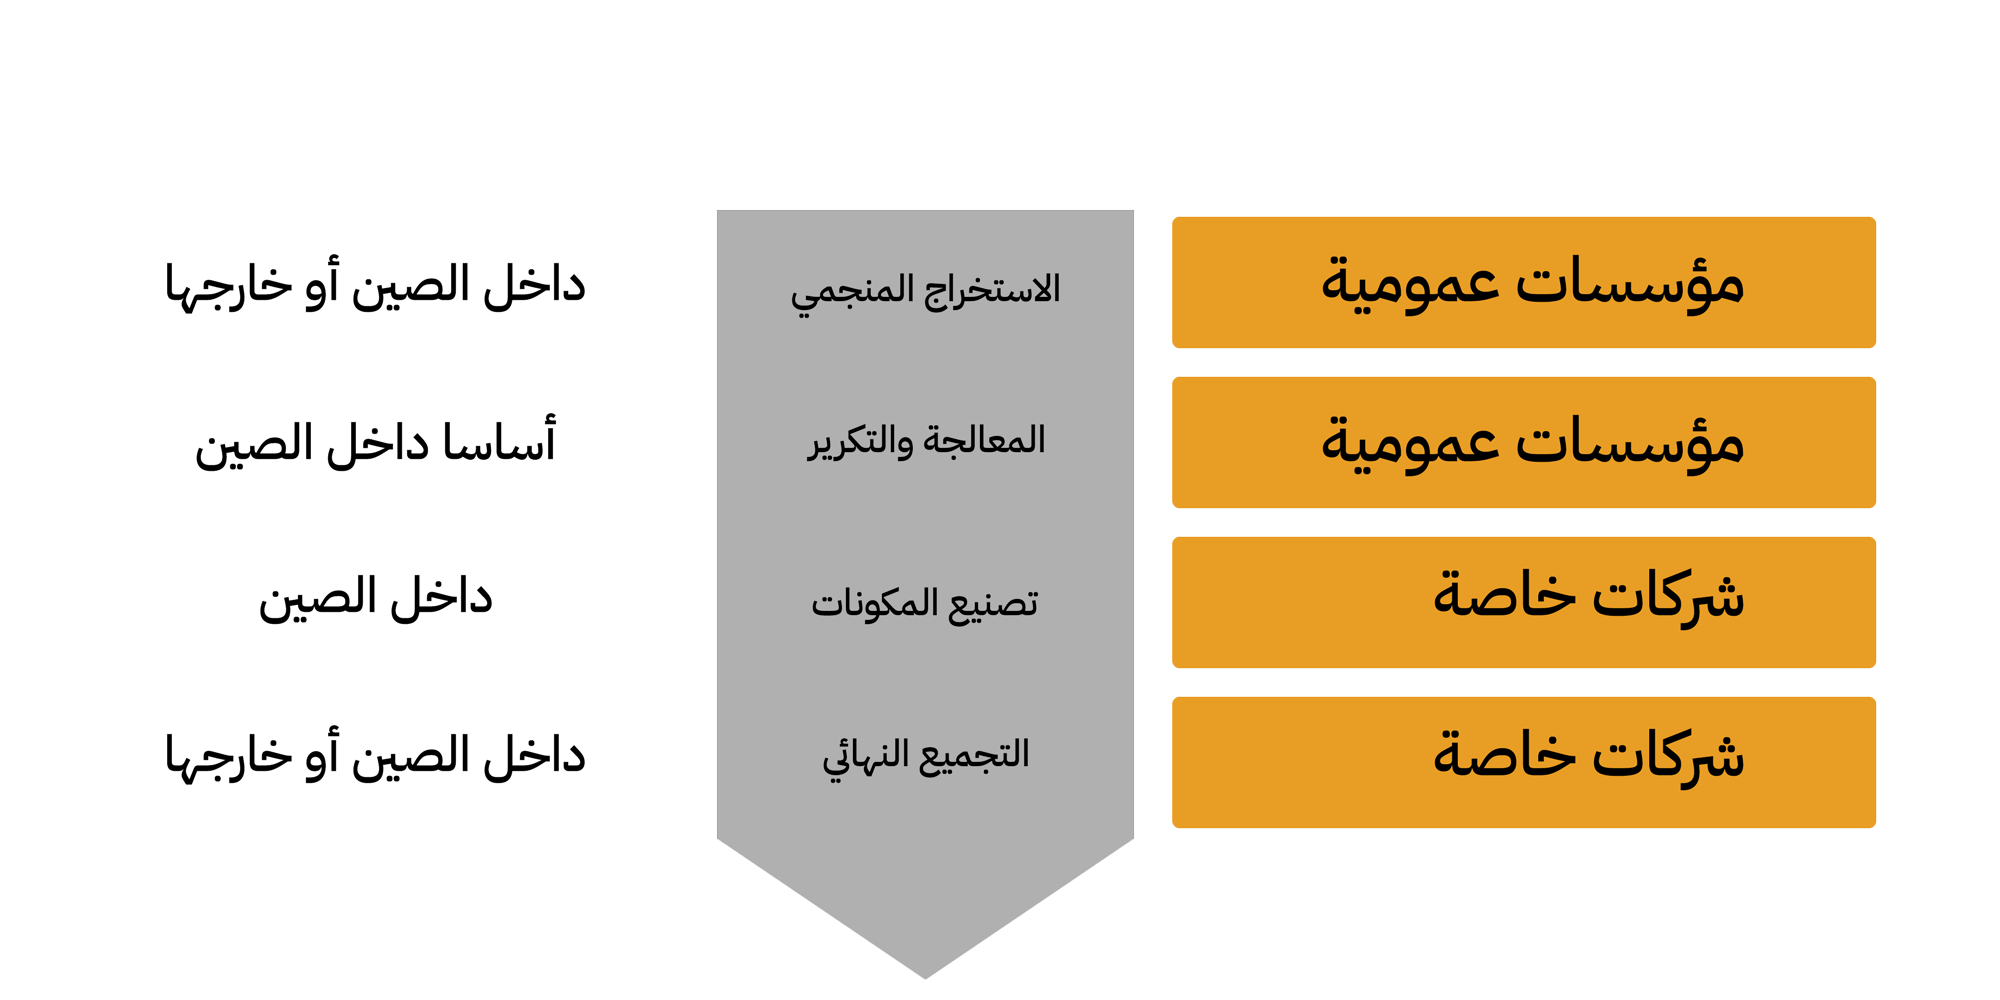
لكن هذا كله لم يثن الصين على المضي قدما نحو تركيز صناعة محلية خضراء عبر جملة من الإجراءات التحفيزية وخلق سوق تمكن الصناعيين المحليين من توفير المداخيل اللازمة لتطوير منتجاتهم واستيعاب كل سلاسل القيمة المرتبطة معتمدة على يد عاملة ”زهيدة الثمن“ وكفاءات اكتسبت الخبرة في المهجر وسخرتها للشركات المحلية. وراء كل هذا، كانت هناك إرادة من الدولة لاكتساح هذا القطاع الصناعي والوصول للنتائج المحققة عبر التخطيط المحكم وتسخير كل الإمكانيات اللازمة لتسهيل عملية التصنيع.
هذه السياسات الصناعية الخضراء للصين نفذتها بالتوازي شركات عمومية وشركات خاصة عبر الإدماج العمودي بهدف الاستجابة لمتطلبات سلاسل القيمة المرتبطة كما هو مبين فيما يلي[17]:
بالإضافة لذلك، فقد تعززت الصناعة الصينية لهذه المنتجات عبر سياسة دفع الإنفاق في البحث والتطوير مما ساهم في خلق بيئة ملائمة للابتكار وربط ما هو بحثي أكاديمي بما هو صناعي اقتصادي. هذا الإنفاق تطور بصفة ملحوظة في العقدين الماضيين ليبلغ نفس نسب الإنفاق بالاتحاد الأوروبي بعدما كان أقل منه كما نتبين من الرسم البياني التالي:
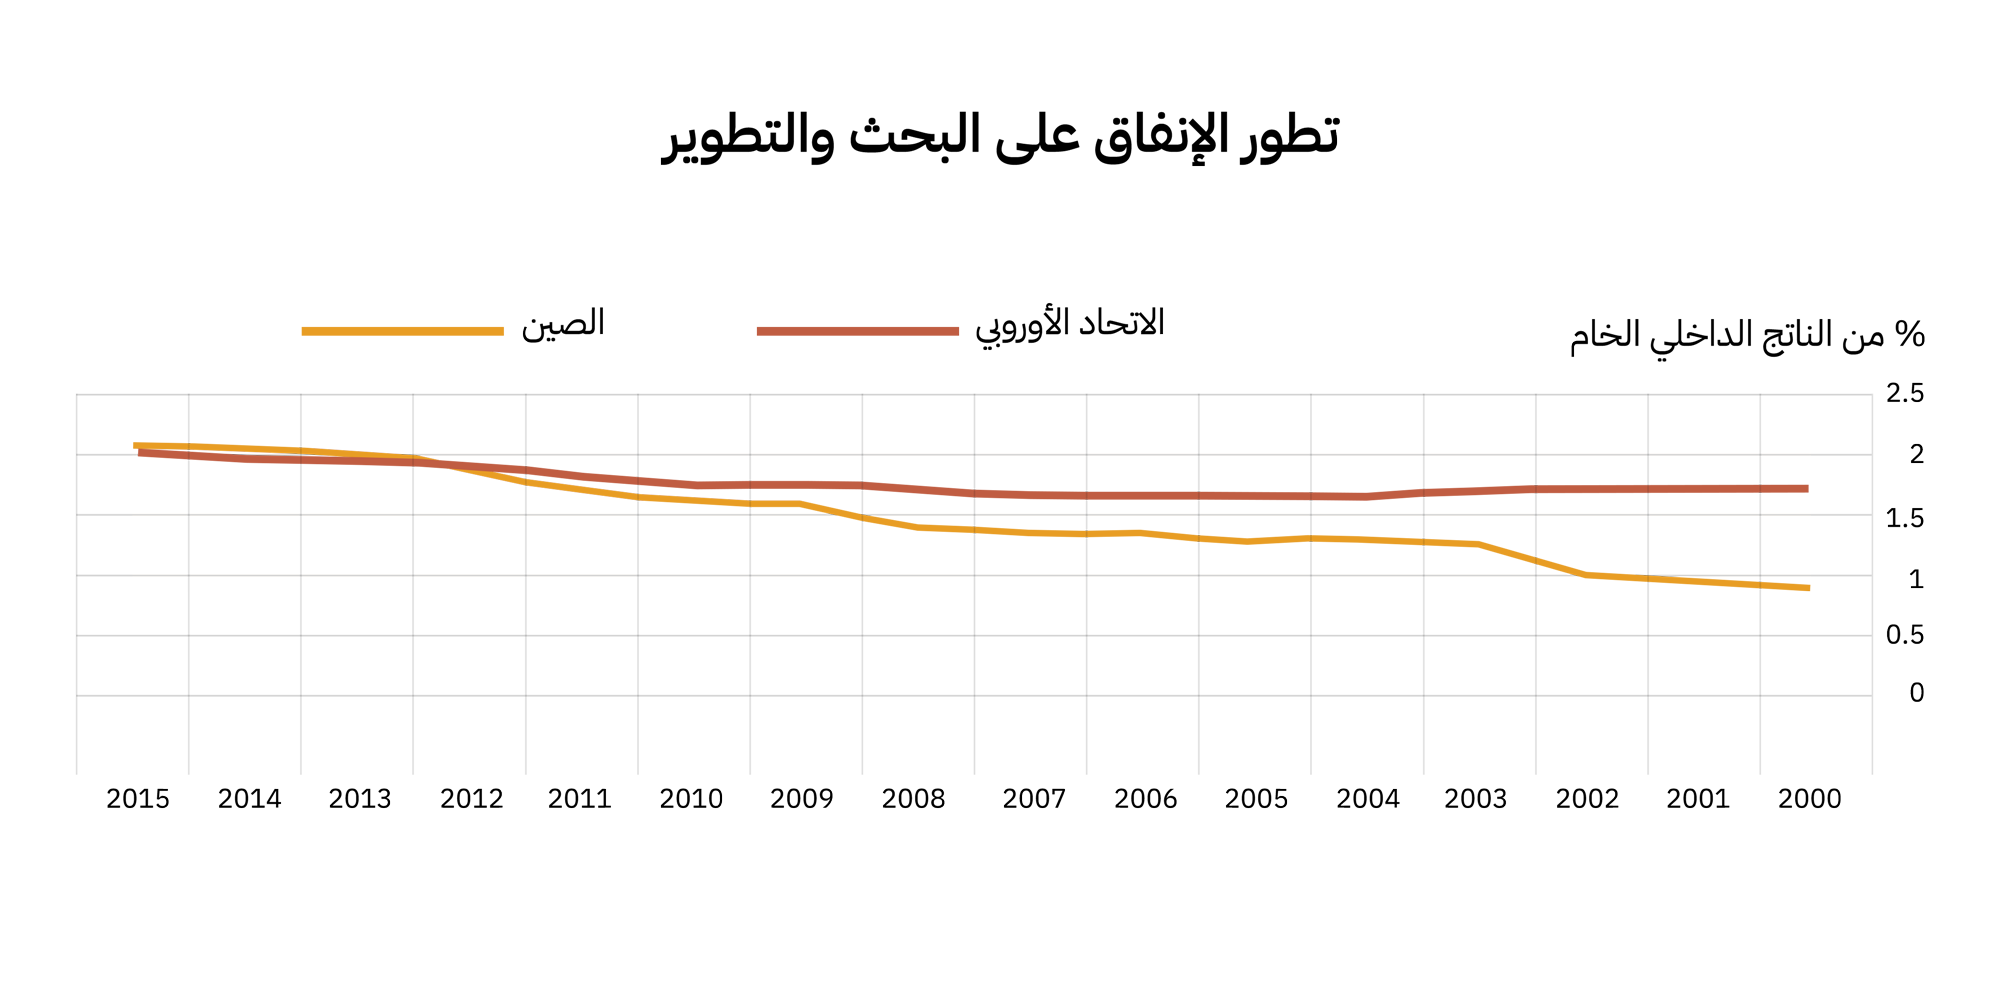
وقد تدعمت السياسة الصناعية الخضراء للصين عبر المخطط «صنع في الصين 2025» الذي تم اعتماده بداية من سنة 2015 والذي يجسم إرادة سياسية للريادة في التصنيع لعدة مجالات أبرزها أشباه الموصلات والبطاريات. هذا المخطط الذي صاغته الحكومة الصينية تضمن اعتمادات مالية ضخمة في شكل استثمارات وتحفيزات بلغت ما يقارب 100 مليار دولار أمريكي لتحقيق الاستقلالية في إنتاج الرقائق والمكونات الإلكترونية[18].
لم يقتصر الأمر بالنسبة للصين على الألواح الفولطاضوئية بل تعداها ليشمل صناعات خضراء أخرى كانت فيما مضى حكرا على الشركات الغربية ولكن اليوم هي بيد الشركات الصينية بعد اعتماد نفس السياسات المذكورة أعلاه ولعل الرسم البياني التالي يعطينا فكرة أكبر على الهيمنة الصينية للقطاعات الصناعية الخضراء:
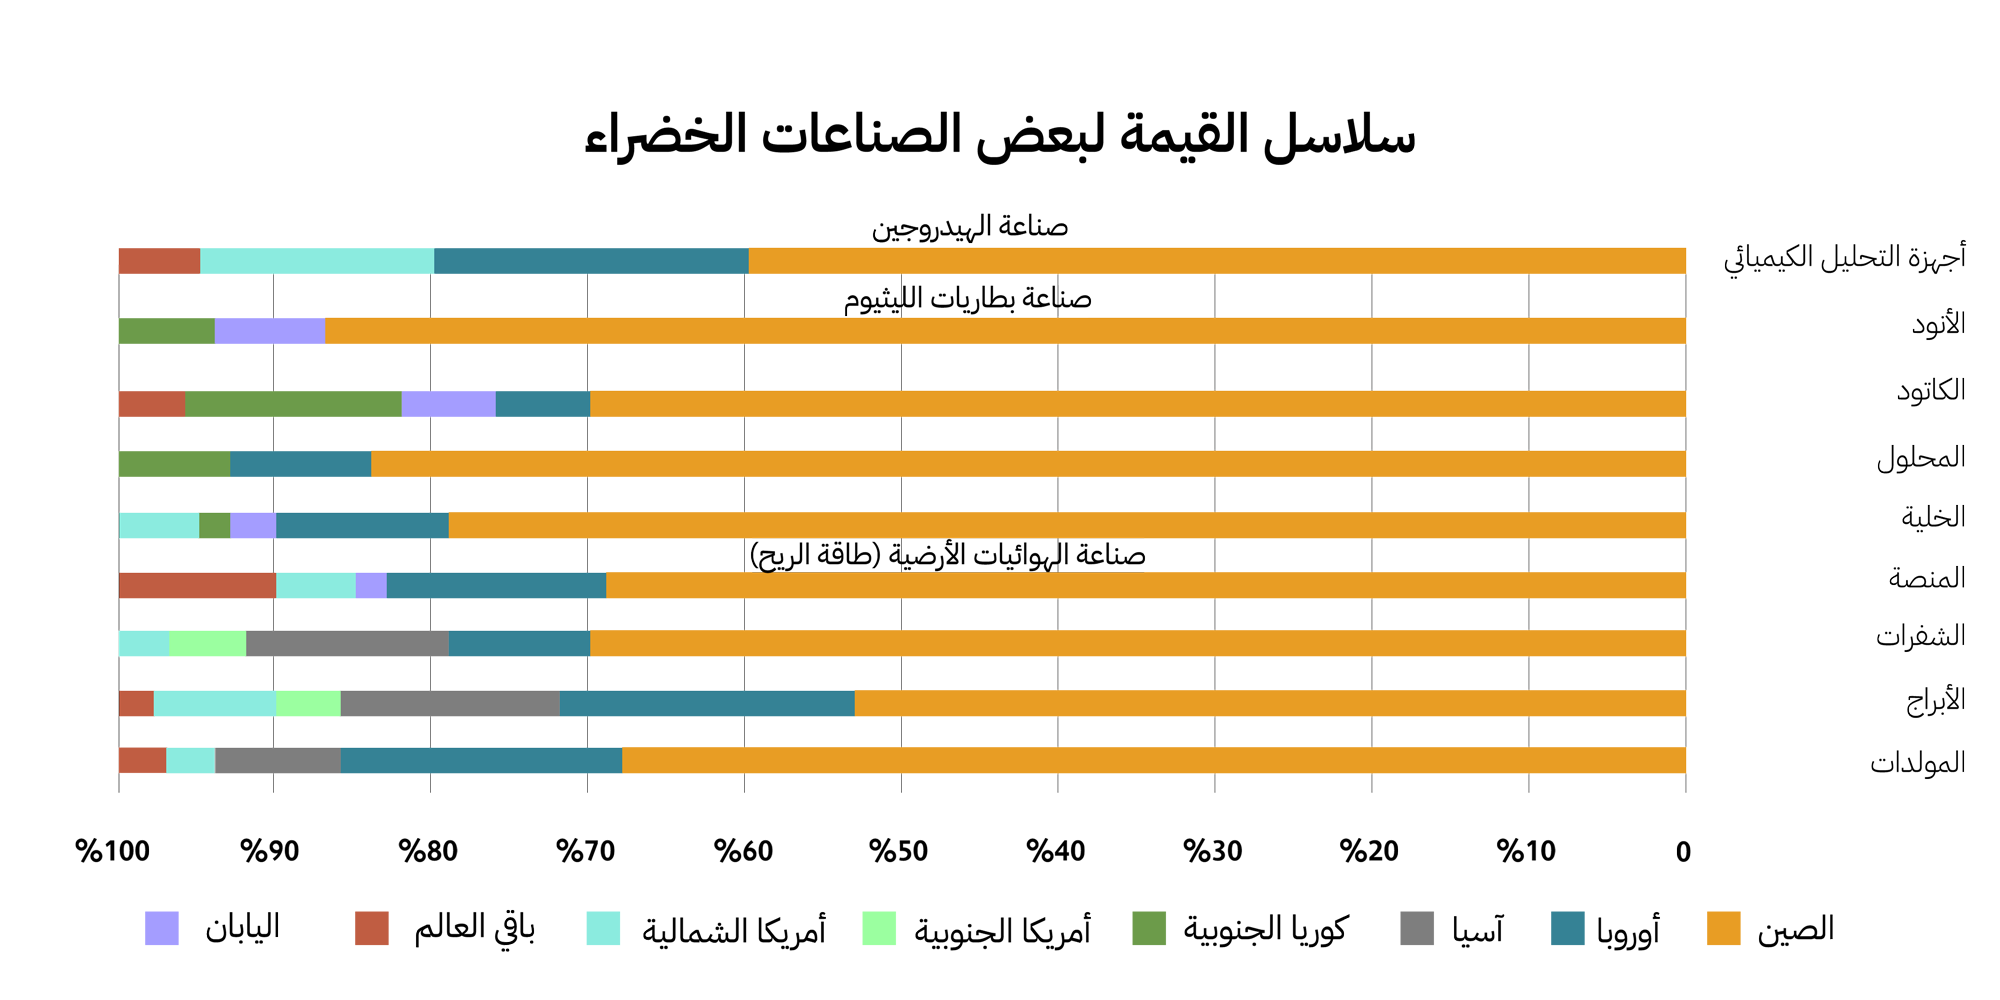
فقد تجاوز نصيب الصين من سلاسل القيمة للصناعات الخضراء أكثر من 50% من مجمل الأسواق المرتبطة متفوقة على أوروبا وأمريكا الشمالية واليابان المهيمنة تاريخيا على المسارات الصناعية العالمية لها. هذا دليل على نجاح السياسات الصناعية الصينية التي اعتمدت بدرجة أولي على الإمكانيات المحلية والخبرات المتراكمة بالإضافة لعدم اقتصارها على دور المناول أو المصدر للثروات الطبيعية في قطيعة تامة مع التقسيم الدولي للعمل. ولعل ما نجحت فيه الصين من استغلال للمحلي هو مركز العطالة لعديد من دول الجنوب العالمي وهو ما سنتعرض له من خلال تناول المثال التونسي.
3.2- سياسات غير عابئة رغم وجود مقومات لتركيز صناعة تونسية خضراء:
عند التمعن في التجارب العالمية لسياسات التصنيع الأخضر، فإننا نلاحظ علاوة على الإرادة السياسية المعبر عنها من خلال مخطط اقتصادي محدد لأهداف واضحة ودقيقة، الاعتماد على مقومين أساسيين هما:
- خلق طلب داخلي متنامي على المنتوج المراد تصنيعه بما يمكن من تحقيق مردودية اقتصادية مقبولة للمشاريع المركزة مع ضمان سوق دائمة
- الاستفادة من النسيج الصناعي المحلي والخبرات المتراكمة حتى في المجالات المشابهة أو التي تدخل ضمن سلاسل القيمة للمنتوج المراد تصنيعه عبر إقحامها في مسارات التصنيع المحدثة بهدف دعم التنافسية عبر التحكم في الكلفة
فيما يخص المثال التونسي، فإن إمكانية تركيز صناعة لتجهيزات الطاقات المتجددة تنسجم مع ما ذكر أعلاه: فعلاوة على وجود طلب محلي من خلال مخططات الانتقال الطاقي التي تعرضنا لتفاصيلها خلال المحور الأول، فإن الصناعات المنتصبة محليا – على تدني قيمتها المضافة وعدم تخصصها في التقنيات عالية الدقة – بإمكانها خلق نواة لتصنيع الألواح الفولطاضوئية وحتى تربينات الرياح (بالإضافة لتجهيزات أخرى) لو توفرت الإرادة الحقيقية لذلك والتي سيتم التعبير عنها عبر سياسات خصوصية ومخططات تشمل التحفيز، الدعم والمرافقة.
علاوة على ذلك، فقد توفرت للبلاد فرصة كبيرة لصناعة الألواح الفولطاضوئية كان بالإمكان انتهازها لو تعلقت همة الحكومات المتعاقبة منذ الاستقلال بها وسخرت السياسات اللازمة لتدعيمها.
فبعد تأسيس الشركة التونسية للكهرباء والغاز سنة 1962 ومع التخطيط لتنوير البلاد عبر تجهيز البنية التحتية اللازمة، أحدثت سنة 1966، شركة “صاسام للصناعات” SACEM INDUSTRIES كشركة تابعة ومملوكة للمؤسسة العمومية المذكورة من أجل صناعة التجهيزات الكهربائية (خاصة المحولات) التي ستحتاج لها البلاد من أجل استكمال مخططات تعميم الكهرباء. هذه الشركة العمومية أصبحت رائدة في مجالها وساهمت في تغطية جزء من حاجيات السوق التونسية وكذلك أسواق خارجية أخرى. هذه التجربة في التركز العمودي لسلاسل قيمة إنتاج الكهرباء كانت يمكن أن تكون أحد الأعمدة الرئيسية اليوم في تدعيم الصناعات الخضراء بتونس ولكن خوصصة هذه الشركة لصالح مجمع تونسي – أجنبي سنة 2007[19] أجهضت المشروع الوطني لها وجعلها مجرد مؤسسة خاصة متميزة في مجالها ولكن خاضعة لنفس منطق التصنيع الموجه للتصدير أي دون أدنى محاولة لاقتحام عالم التصنيع الأخضر ودفع البحث والتطوير فيه. الأهم بالنسبة لها اليوم هو تحقيق المزيد من الأرباح ورفع رقم المعاملات بما يمكن من تحقيق فوائض ربحية لأصحاب رأس المال.
كذلك وعلى غرار شركة ”صاسام للصناعات“، أحدثت الشركة التونسية للكهرباء والغاز سنة 1976 ”الشركة الصناعية للأجهزة والتجهيزات الكهربائية“ المعروفة اختصارا باسم ”شركة سيام “SIAME. وقد واكبت هذه الشركة التطور الحاصل في اقتناء الأجهزة والمعدات الكهربائية اللازمة لعملية الكهربة بالبلاد (كالعدادات والقواطع الكهربائية) أي بنفس منطق التركز العمودي لسلاسل قيمة إنتاج الكهرباء. ورغم استفادتها من الطلب الداخلي للمعدات الكهربائية مما ضمن لها سوق في طور النمو، فإن مآلها كان شبيها بما حدث لشركة ”صاسام”: التفويت فيها لصالح شركة محلية (1998) ثم دخول الرأسمال الأجنبي على الخط بعد امتلاك قرابة 20% من مجموع راس المال (1999)[20].
هذه التجارب في تصنيع المعدات الكهربائية من طرف القطاع العام تقدم لنا أمثلة على ما يمكن أن تقوم به السياسات الحكومية في مجال دفع الصناعات الخضراء رغم اختلاف دواعي وأهداف كل تجربة:
- ففي حين كان إحداث شركة ”صاسام“ يدخل في إطار برنامج الدولة خلال فترة الستينات بتشجيع الصناعات الهادفة لتعويض الواردات وتدعيم استقلالية البلاد اقتصاديا وبعث قاعدة صناعية وطنية;
- كانت شركة ”سيام“ صدى للتشريعات الجديدة لفترة السبعينات والتي ترجمت سياسة الدولة لتشجيع الإنتاج الصناعي الموجه نحو التصدير ودفع الاستثمارات في المجال.
لكن غياب الرؤية الاستراتيجية والنظرة الاستشرافية للسلطة السياسية على مدى عقود حرم البلاد من فرص تركيز صناعة للألواح الفولطاضوئية رغم وجود الظروف الملائمة لذلك (كما رأينا سابقا تركيز أول محطة فولطاضوئية منذ بداية الثمانينيات من القرن الفارط).
وقد كان إطلاق البرنامج الحكومي للانتقال الطاقي في نهاية العقد الأول من هذا القرن تحت مسمى ”المخطط الشمسي التونسي“ (الذي سبق أن تعرضنا لأهدافه خلال المحور الأول من هذه الوثيقة) فرصة جديدة للتدارك وإحياء برامج تصنيع الألواح الفولطاضوئية وهو ما تضمنته بالفعل النسخة الأولى للمخطط الصادرة سنة 2009 حيث تم التنصيص على إحداث وحدة لصناعة الألواح الفولطاضوئية كأحد المشاريع المبرمجة للمخطط المذكور. وقد قدر المبلغ الجملي للاستثمار لهذه الوحدة – في ذلك الوقت – قرابة 26 مليون دينار وزعت بين 21 مليون دينار من طرف القطاع الخاص و5 مليون دينار من طرف الدولة لإنتاج 14 ميغاوات سنويا من الألواح[21].
لكن هذا المشروع لم يتخطى الحبر الذي كتب به، حيث لم يرى النور وتم إلغائه خلال النسخ المحينة للمخطط الشمسي التونسي (2012-2015-2023) وهو ما يعكس توجه السياسات الحكومية للانتقال الطاقي بتونس: فمع إهمال الجوانب الماكرو اقتصادية والاجتماعية، يتم تحفيز ودعم الاستثمارات الخاصة الموجهة لاستغلال الطاقات المتجددة سواء عبر التشريعات أو التشجيعات المالية وهو ما عمق التبعية الصناعية للبلاد. ورغم عدم تحقيق مخططات الانتقال الطاقي لأهدافها، فإن ذلك لم يمنع من تنامي الطلب (عبر برنامج بروسول تحديدا والتركيز الإرادي للطاقة الفولطاضوئية) وبالتالي تنامي توريد الألواح الفولطاضوئية خاصة من الصين الذي بلغ خلال الفترة الممتدة بين جوان 2024 وجوان 2025 قرابة 655 ميغاوات[22]. علاوة على ذلك، فإن إحداث مواطن الشغل – الذي لطالما بررت به الحكومات توجهها – سيكون مجديا من خلال دعم نشاط التصنيع باعتباره سيوفر وظائف ثابتة ومدرة لقيمة مضافة أعلى من نظيرتها في التركيب ذات القيمة المضافة المتدنية أو الاستغلال والصيانة كما يبينه الجدول التالي[23]:
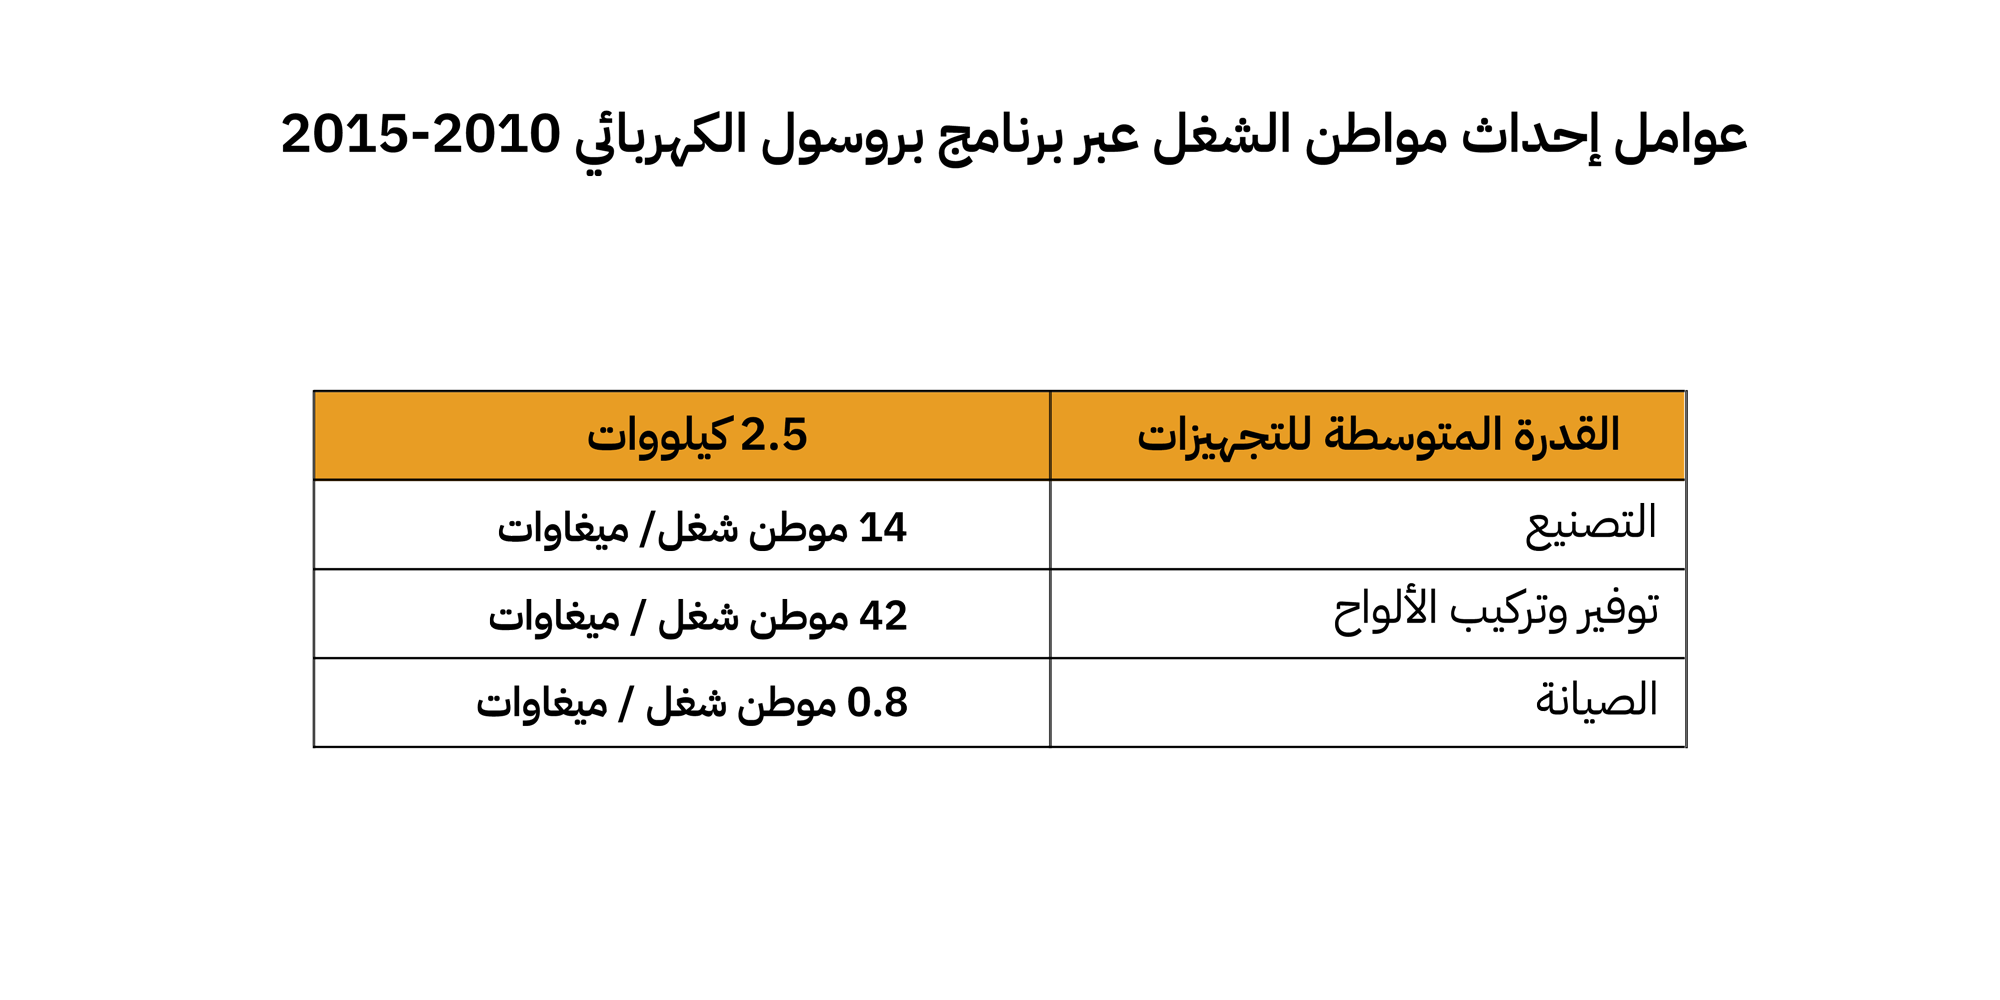
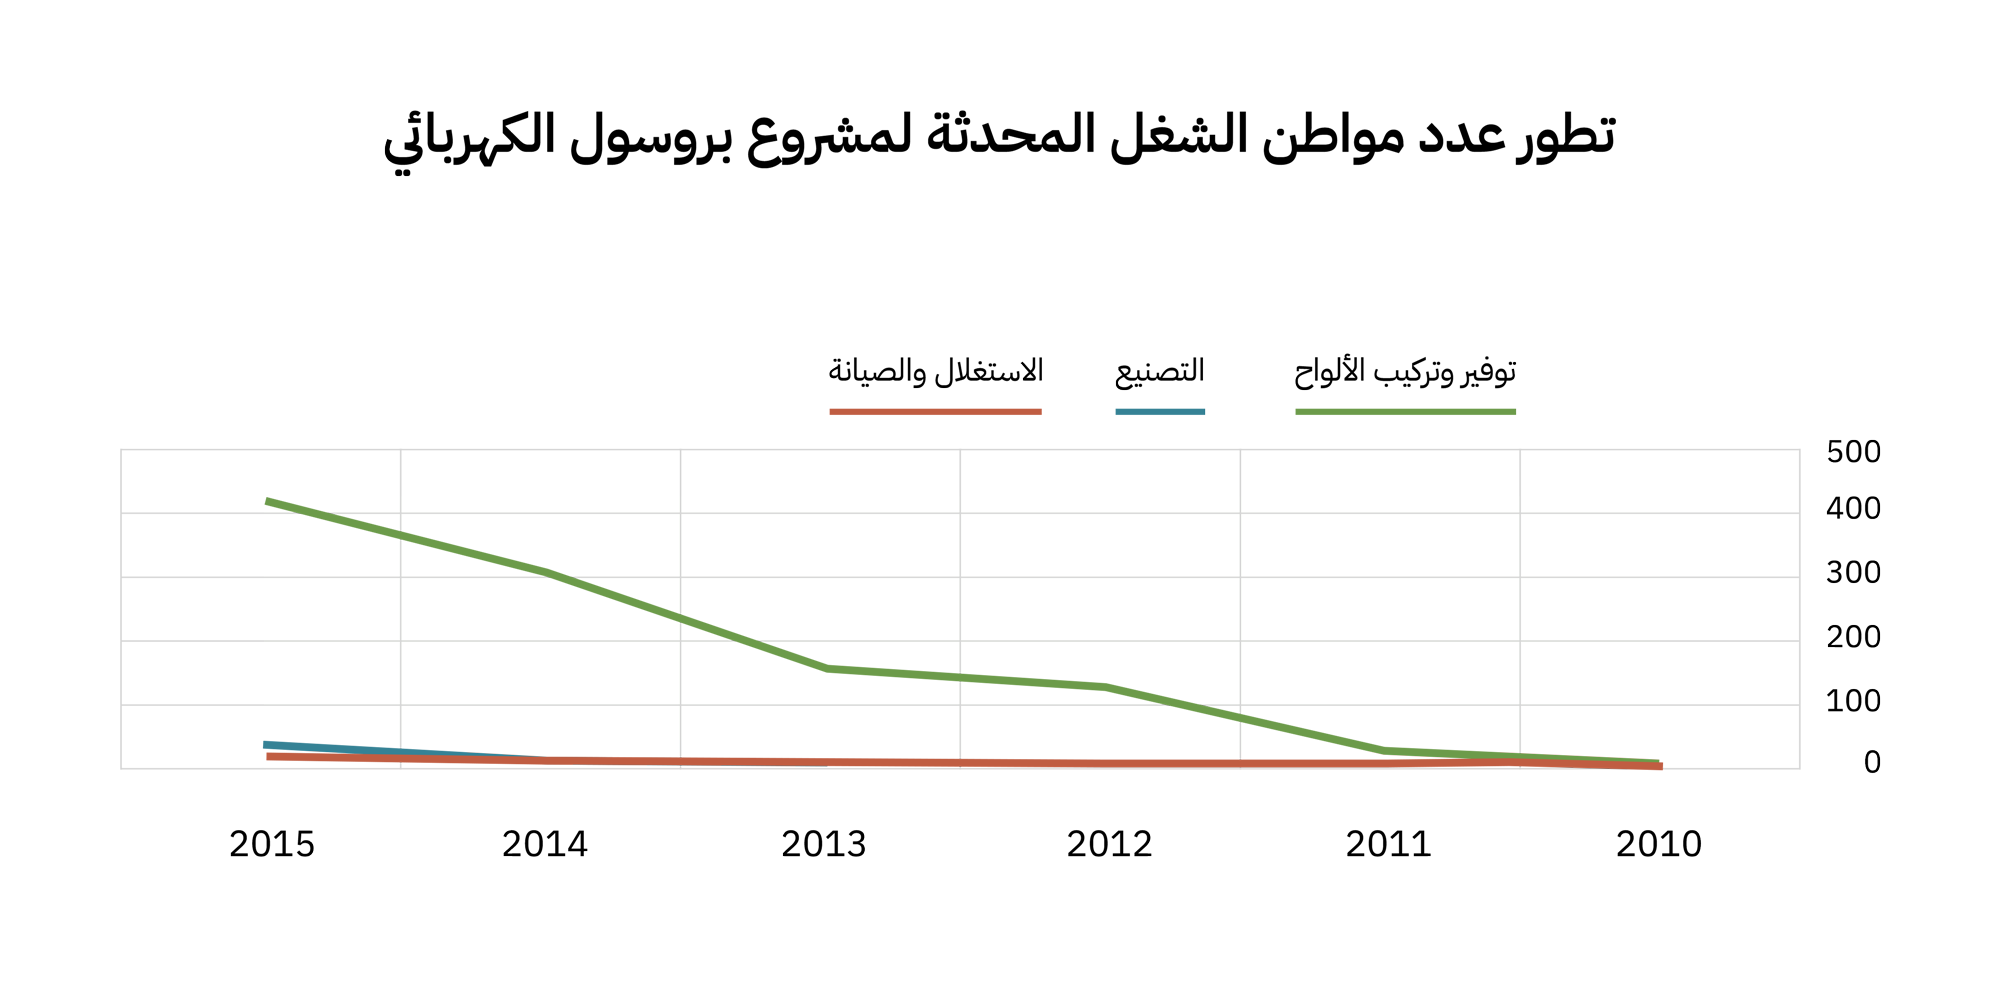
والنتيجة هي تطور في عدد الوظائف المرتبطة بالتركيب التي لا تستحق كفاءة عالية وغياب كلي لخلق وظائف مرتبطة بصناعة الألواح كما يبينه الرسم البياني التالي:
وقد ساهمت سياسة الدولة الجبائية في تدعيم هذا التوجه نحو مجال توفير وتركيب الألواح. فقد تم سنة 2019 التخفيض في المعاليم الديوانية للألواح الفولطاضوئية الموردة من الدول غير الأوروبية (الآسيوية تحديدا) من 30% إلى 20%[24]. علما وأن مثيلتها الأوروبية معفية من الأداءات الديوانية باعتبار اتفاقية التبادل الحر. كما أن هذه المنتجات تتمتع بنسبة أداء على القيمة المضافة أقل من النسبة المطبقة عموما (7% مقابل 19%)[25].
النتيجة الحاصلة إجمالا هي مزيد تعميق تبعية البلاد للصناعات الخضراء الموردة رغم وجود بعض الشركات المحلية الناشطة في مجال التصنيع (لا يتجاوز عددها الخمسة بالنسبة للألواح الفولطاضوئية) والتي لم تستطع النفاذ للسوق الداخلية حيث أن المشاريع الفولطاضوئية الكبرى مجهزة بمعدات 100% موردة (حتى خدمات التركيب والصيانة تقوم بها شركات أجنبية بنسبة 90%)[26].
3- جينيالوجيا الفرص المهدورة أو في مساءلة السياسات:
سنتعرض خلال هذا القسم إلى جملة المعوقات الأساسية لعدم انتهاج سياسة صناعية خضراء بتونس. فبعد أن قمنا بتحليل الواقع والنتائج المترتبة عن مجمل السياسات الحالية، سنتوجه الآن للكشف عما وراء كل ذلك. لقد أثرنا في البداية تأثير صياغة المشروع من أجل دفع عملية التصنيع ككل، وهو لا يعدو أن يكون سوى محصلة لتمثلات وطبيعة الماسكين بزمام القرار الذين يقومون بصياغة السياسات الحكومية وهو ما سنتعرض له فيما يلي:
1.3- الطبيعة الطبقية لصانعي السياسات:
بعد الاستقلال ومع خروج المستعمر الفرنسي (1956)، أمسك بزمام الحكم بالبلاد التونسية إطارات الحزب الحر الدستوري الذي كان يتمتع بشعبية كبيرة أهلته ليصبح التنظيم السياسي الأول. هذه الإطارات تلقت جلها تعليما حديثا على النمط الفرنسي (في الداخل أو في فرنسا) مما أهلها لتولي المناصب التي تركها المستعمر والحفاظ على نفس تركيبة الجهاز الإداري الموروث عنه. لم يكن في ذلك الوقت مطروحا لدى هذه النخب إبداع شكل جديد لتنظيم الدولة وإنما اقتصر الأمر بالنسبة لها عن تعويض الموظفين الفرنسيين بأمثالهم من التونسيين.
طبيعة عملية الإحلال هذه كانت أول عائق نحو تبني سياسات صناعية بالبلاد والتي كانت يمكن أن تمهد الطريق نحو إطلاق صناعات خضراء اليوم. فقد كان هم المستعمر الفرنسي لا تأسيس قاعدة صناعية وإنما استغلال الثروات الطبيعية للبلاد عبر منوال استخراجي وخلق سوق لمنتجاته المصنعة بما عبر عنه ب”المتروبول“. بالتالي فإن الجهاز التنظيمي والمسير للحكم المنبثق عنه كان أساسا لخدمة هذا المشروع وهو ما ورثته النخبة التونسية الحاكمة: فقد كان همها ”تونسة“ هذا الجهاز وليس تغييره وهو ما سمح بتواصل نفس المنظومة الموروثة.
علاوة على ذلك، فقد كانت هذه النخبة الحاكمة تنتمي للبرجوازية الصغيرة المثقفة والتي باستلامها لجهاز الحكم الموروث ستصبح برجوازية الدولة. هذا الموقع الطبقي كان محددا في طبيعة كل السياسات الاقتصادية المنبثقة عن جهاز سلطة الدولة منذ ذلك الوقت إلى حد اليوم. لقد نشأت برجوازية الدولة بتونس عبر استيعاب البرجوازية الصغيرة التي رغم انتمائها الجهوي لمدن وأرياف البلاد وقطعها مع من كانوا يمثلون النظام الملكي القديم من أعيان وملاك الأراضي الكبار (بالنسبة لأغلبها)، فإن موقعها الجديد داخل الدولة الناشئة وكذلك شرعية النضال التي اكتسبتها خلال الفترة الاستعمارية أهلها لتصبح الطبقة السائدة وتجذب إليها مراكز الثروة وتستقطب اهتمام القوى الخارجية (الأمريكية أساسا).
هذا التوجه نحو الحفاظ على مكتسبات الجهاز الإداري الاستعماري عبر تونسته وإخضاعه للسلطة الجديدة لم يتغير رغم ما هب على البلاد من نفحات الاشتراكية: فقد تحالف الاتحاد العام التونسي للشغل، المنظمة النقابية الأقوى بالبلاد، مع الحزب الحر الدستوري إبان الاستقلال وتم إقصاء ما سمي آنذاك بالمعارضة اليوسفية (نسبة للكاتب العام للحزب الحر الدستوري حينها صالح بن يوسف). هذا التحالف أثمر تبني السلطة الجديدة لمقررات مؤتمر الاتحاد العام التونسي للشغل سنة 1956 التي تبنت نظام التعاضد (أو التعاونيات) كسبيل لنهضة البلاد ودفع التنمية.
ومع استتاب الوضع الداخلي وبداية اشتغال الجهاز الإداري الموروث عن الاستعمار لصالح السلطة الجديدة، تم تنصيب الأمين العام السابق للاتحاد العام التونسي للشغل أحمد بن صالح كوزيرا للتخطيط في البداية (1961) قبل أن يصبح مكلفا بحقائب وزارية أخرى ذات علاقة بالمجال الاقتصادي. هذا التعيين دشن عصر التعاضد بالبلاد التونسية الذي كان إيذانا بهيمنة الدولة على الأنشطة الاقتصادية وبداية نشأة المؤسسات الصناعية في مجالات الكهرباء والحديد والصلب والمواد الكيميائية وغيرها. كما أنه تم تغيير اسم الحزب الحر الدستوري ليصبح الحزب الاشتراكي الدستوري تدعيما لمبادئ العهد الجديد ورغبة في بلورة ما سمي آنذاك بالاشتراكية الدستورية كمقاربة مختلفة عن توجهات الأحزاب الاشتراكية التقليدية أو الماركسية المعبر عنها من خلال الديمقراطيات الشعبية كبلدان أوروبا الشرقية مثلا.
وفي الحقيقة فقد كان هنالك اختلاف كبير بين الاشتراكية كما صاغها الرواد وما تم اعتماده بتونس خلال تلك الفترة. لقد كان التعاضد مسقطا من فوق عبر برجوازية الدولة التي وإن اتسمت برغبتها في القطع مع موروث الاستعمار إلا أنها لم تقحم الفئات الكادحة ضمن تصورها في منظومة اتخاذ القرار. فحتى داخل مؤسسات القطاع العام (المملوكة من طرف الدولة) التي أنشئت حديثا ورغم التداخل بين الحزب والنقابة وتمكين المندوبين النقابيين من مقاعد في مجالس الإدارة فإن الجهاز البيروقراطي لبرجوازية الدولة المحلية الناشئة كانت هي صاحبة اليد الطولي في صياغة البرامج والمخططات دون أدنى مشاركة من الفئات الشعبية والتي اقتصر دورها على التنفيذ وتحمل التبعات.
لقد افتقدت التجربة التعاضدية بتونس لما كان يمكن لها أن تغير المجتمع جذريا وهو مسك الطبقة العالمة لزمام المبادرة والذي كان من شأنه الذهاب بعيدا في عملية التصنيع وتحديث الاقتصاد والقطع الكلي مع مخلفات النظام الاستعماري مما سيرفع من مداخيلها ومكتسباتها على عكس برجوازية الدولة المكتفية بامتيازات الموظفين الكبار بالإضافة لتحالفها مع بقايا النظام القديم والبرجوازية المدينية الناشئة حينذاك.
هذا التحالف أزداد متانة وصلابة مع سقوط منظومة التعاضد ومحاكمة زعيمها أحمد بن صالح واستلام الحكومة من طرف الأوساط الرجعية ذات النفوذ المالي والإداري. ومنذ ذلك الوقت شهدت السياسات الحكومية انعطافا نحو اليمين ونزعة نحو دعم القطاع الخاص سواء عبر التشريعات أو التحفيزات.
وستمثل النخبة الحاكمة الجديدة في السنوات التي تلت تجربة التعاضد المرحلة الجنينية للبرجوازية التابعة (الكمبرادورية) التي ستستأثر بالقطاعات الحيوية للبلاد عبر خوصصة المؤسسات العمومية والتمتع بالتحفيزات المشجعة على المبادرة الخاصة. كما ستلعب هذه النخبة دورا سلبيا في دفع عملية التصنيع، فقد أصبحت وكيلة الشركات المتعددة الجنسيات مما كرس تبعية البلاد للمنتجات الموردة خاصة في المجال الصناعي وقضت على أي أمل لبناء صناعات وطنية متطورة.
2.3- الأقانيم المؤسسة للسياسات الحكومية:
اعتمدت الإيديولوجيا الرسمية للدولة التونسية في المجال الاقتصادي على جملة من المبادئ الأساسية التي يمكن أن نصفها بالأقانيم لكونها تمثل جوهر السياسات الحكومية خاصة بعد إجهاض تجربة التعاضد. هذه المبادئ تتمثل أساسا في:
- جذب الاستثمارات الأجنبية
- التصدير كغاية أساسية
- توفير العملة الصعبة
لقد مثلت هذه المبادئ العناصر الأساسية لدائرة التبعية التي خضعت لها البلاد التونسية منذ عقد السبعينات للقرن المنصرم. فمع بدء موجة تحرير الاقتصاد وخوصصة القطاع العام (خاصة في القطاعات التنافسية مع الحفاظ على بعض الأنشطة الاستراتيجية) تعمق تخلف البلاد صناعيا ومما زاد الطين بلة هو الخضوع لمنطق التقسيم الدولي للعمل الذي جعل منها فضاء للصناعات ذات القيمة المضافة المتدنية والتأثيرات السلبية البيئية والاجتماعية الكبيرة.
هذه السردية التي سادت في أذهان متخذي القرارات بالبلاد تعززت عبر توفر موارد طبيعية كالبترول والفوسفاط كان مآلها التصدير بالإضافة لإخضاع القطاع الفلاحي للأسواق الخارجية والهدف توفير مزيد من العملة الصعبة من أجل توريد التجهيزات الصناعية ذات القيمة المضافة العالية وكذلك مجابهة العجز في بعض المواد الأساسية مع تنامي الطلب الداخلي عليها وشيوع قيم الاستهلاك في المجتمع نتيجة سياسة الانفتاح الاقتصادي المعتمدة من قبل الدولة.
كل ما ذكر أدخل البلاد في دوامة عبثية نتيجة تنامي العجز التجاري (تصدير مواد ذات قيمة منخفضة وتوريد تجهيزات ذات قيمة مرتفعة) مما اضطرها لمزيد التداين بحثا عن العملة الصعبة. هذا التداين تكرس عبر تبني سياسات المؤسسات المالية العالمية كبرنامج التكييف الهيكلي مع صندوق النقد الدولي (1987). وقد كانت أبرز توصيات هذا البرنامج هو المضي قدما نحو خوصصة المؤسسات العمومية من أجل توفير مداخيل لسد عجز ميزانية الدولة. وقد رافق تطبيق كل هذا مزيد تحرير الاقتصاد التونسي مع توقيع اتفاقية GATT سنة 1990 واتفاقية التبادل الحر مع الاتحاد الأوروبي سنة 1995.
بالإضافة لذلك فقد تراجع دور الدولة الإنتاجي عبر التخفيض المستمر من سنة إلى أخرى في ميزانية الاستثمار وهو ما ساهم في مزيد تدني مردودية الإنتاج الصناعي التونسي واقتصاره على دور المناول دون أي عوائد إيجابية (كنقل التكنولوجيا مثلا) وهذا ما حال دون بناء قاعدة صناعية لتكون أساس صناعات خضراء مستقبلية بالبلاد.
وهنا لابد من الإشارة إلى أن التجربة التعاضدية بتونس نفسها اعتمدت بصفة كبيرة على الاستثمارات الخارجية سواء في شكل مساعدات أو قروض[27]: فقد تم تجهيز شبكة توزيع الكهرباء عبر الولايات المتحدة الأمريكية، المشاريع المنجمية عبر بلدان أوروبا الشرقية، توسعة معمل الفولاذ عبر فرنسا، ميناء قابس والسكة الحديدية الرابطة بين قابس وقفصة عبر إيطاليا بالإضافة لمشاريع أخرى مولتها هذه الدول و دول أخرى. فحتى برجوازية الدولة ”الحاملة لمشروع وطني“ والهادفة لمحو مخلفات الاستعمار كانت عاجزة عن تبني مقاربات لخلق الثروة من الداخل وتحقيق التراكم المطلوب لتمويل القطاع الصناعي ولو على حساب قطاعات أخرى كما حدث في عديد البلدان.
لقد كانت النخبة التونسية الحاكمة مرتبطة بالخارج سواء عبر المقاربات والأفكار وكذلك على مستوى ألبات التمويل. بالتالي كان صعبا تحقيق الاستقلالية الاقتصادية من خلالها وهو ما ساهم في إعادة إنتاج أشكال جديدة للتبعية تعمقت أكثر فأكثر مع مرور الزمن.
ولم يشذ نظام بن علي عن هذه القاعدة، فقد تدعمت هذه الإيديولوجيا في ظل نظام بوليسي أخضع المجتمع لسلطاته ووفر المناخ الملائم للاستثمار الأجنبي والخاص خاصة في المجالات المرتبطة بالأنشطة التنافسية أو الهادفة للتصدير. علاوة على ذلك واستجابة لما تمليه المؤسسات المالية العالمية، فقد فتح هذا النظام الباب لخوصصة نشاط إنتاج الكهرباء لصالح شركات أمريكية ويابانية بداية من سنة 2002 بعد القيام بالتنقيحات التشريعية اللازمة المتعلقة بهذا النشاط (1996).
ورغم اعتماد هذا النظام على مجموعة من السياسيين والاقتصاديين الذين كانوا يمثلون ما يطلق على تسميته بنخبة المجتمع التونسي آنذاك (هذه النخبة شملت بعض معارضي نظام بورقيبة)، إلا أن الأفكار والتصورات والسياسات كانت منسوخة من الخارج وهو ما ساهم في مزيد ارتهان البلاد وتعميق تبعيتها الاقتصادية عموما والصناعية خصوصا.
ولم يحمل المسار الثوري 17 ديسمبر 2010 – 14 جانفي 2011 الجديد رغم عمق الشعارات المرفوعة خلال الاحتجاجات المرافقة حينها. فقد تصدرت قوى الليبرالية المغلفة بالدين أو بالحداثة المشهد الانتخابي وهو ما حرم البلاد الأمل في تغيير السياسات وتجذير المطالب الحقيقية لعموم الفئات الكادحة بالبلاد. ورغم تغير الحكومات والادعاء بنسخ ما سبق، فإن الإجراءات والتشريعات المتخذة لم تساهم إلا في مزيد تعميق تبعية البلاد الاقتصادية ولعل ما حصل ويحصل على مستوى قطاع الكهرباء أكبر دليل على ذلك: فعوض التراجع عن مخططات الانتقال المدعومة من الوكالات الأجنبية والمساهمة في تكريس التقسيم الدولي للعمل وجعل البلاد مجرد مستهلكة للتكنولوجيا المستوردة، يتم سن تشريعات واتخاذ إجراءات معززة لما سبق وأكثر فداحة وعمقا.
3.3- ما بعد مساءلة السياسات: مبادئ عامة لتركيز سياسة صناعية خضراء
يكشف ما طرح أعلاه عن حجم عملية التخريب الذي طال قطاع الصناعة الوطنية بتونس من جراء السياسات الحكومية المتعاقبة خصوصا منذ سبعينات القرن المنصرم. والسؤال الآن كيف يمكن تجاوز كل ذلك أو بالأحرى ماذا كان ينبغي أن يتخذ من سياسات لبناء قاعدة صناعية وطنية تكون أساسا لتركيز صناعة خضراء بالبلاد.
بادئ ذي بدء، لا بد من الإشارة أن شكل اتخاذ القرارات وضبط السياسات يجب أن يتغير: فالأمر لا يتعلق بمهام تقنية صرفة بيد دائرة مغلقة من تكنوقراط بمعزل عن باقي مكونات عملية الإنتاج الصناعي. فلا بد من إقحام المساهمين الفعليين كالعمال في دائرة اتخاذ القرار لعدة اعتبارات أهمها أن التشاركية تفضي إلى تحميل الجميع مسؤوليات صلب جهاز اتخاذ القرارات وهو ما من شأنه تحفيز الجميع لإنجاح الخطط والسياسات الموضوعة.
كذلك لا بد من وضع خطة وطنية تراوح بين القطاع العام والقطاع الخاص: ففي الوضعية الحالية لا بديل للقيام بالمرافقة اللازمة للتوجه نحو الصناعات الخضراء سوى اعتماد تحفيزات من شأنها دعم الابتكار. هذه التحفيزات ينبغي أن يكون هدفها الأساسي توجيه الشركات المنتصبة نحو إحداث سلاسل إنتاج جديدة للتجهيزات الخضراء. فمثلا، عوض الاقتصار عن تقديم كل الدعم والتشجيع لمشاريع استغلال الطاقات المتجددة والبحث عن السبل لتسهيل توريد التجهيزات المصاحبة (كالتخفيض أو الإعفاء من المعاليم الديوانية)، كان الأجدى الدفع نحو تقديم التسهيلات للمصنعين المحليين لإنتاج اللواقط الفولطاضوئية أو توربنات الرياح وفرض حد أدنى من استعمال هذه المتوجات المحلية سواء ضمن المشاريع العمومية أو الخاصة.
علاوة على ذلك، لا بد من إعادة صياغة النظم تعليمية والمناهج الدراسية لتتوجه نحو البدائل التقنية الخضراء وتدعيم البحث العلمي الأكاديمي في المجال سواء عبر شراكات مع المؤسسات العمومية والخاصة. هذه الشراكات ستمكن من توفير البيئة اللازمة للتحفيز بالنسبة للباحثين والصناعيين على حد السواء. ويمكن تمويل آليات الدعم هذه عبر اقتطاعات من عوائد العملة الصعبة (المداخيل السياحية أو تصدير بعض المنتجات مثل الفسفاط).
بالإضافة لذللك، لا بد من استغلال الاتفاقيات الموقعة مع دول الشمال الصناعية والتي تضم آليات لتمويل ما يسمى بالاقتصاد الأخضر عبر توجيهها نحو إدماج محلي لسلاسل إنتاج التجهيزات المرتبطة ونقل التكنولوجيا واكتساب الخبرات منها. وهنا يمكن أن تقدم مثال المبادرة اليابانية المتعلقة بالآلية المشتركة لتبادل تخفيضات انبعاثات الغازات الدفيئة JCM التي تم بموجبها تمويل مشاريع أجنبية خاصة لاستغلال الطاقات المتجددة بالبلاد التونسية مقابل التخلي عن سندات كربونية مملوكة للشركة التونسية للكهرباء والغاز ليتم استخدامها في إطار تنفيذ المساهمات المحددة وطنيا للجانب الياباني. فقد كان بالإمكان تمويل – عبر الآلية المذكورة – تحويل وحدات المجمع الكيميائي التونسي المنتصبة بقابس من بؤرة للتلوث إلى قطب صناعي أخضر وفق احترام معايير السلامة والبيئة بما يضمن إيجاد حل جزئي للإشكاليات المتعلقة به مع أهالي المنطقة.
كل ما ذكر لا يعدو أن يكون مجرد قطر من فيض الأفكار التي يمكنها إرساء سياسات هادفة لتدعيم صناعات خضراء وطنية ومندمجة محليا. لكن من أجل تحقيق ذلك، لا بد أولا من تغيير المقاربات السياسية والماكرو اقتصادية وتحريرها من دائرة توصبات المؤسسات المالية العالمية ودول الشمال المهيمنة حاليا على هذا القطاع لأن هدفها هو الحفاظ على الوضعية السائدة وتكريسها كقدر لا يمكن تغييره. وهنا يبرز دور النخب الحاكمة التي يجب أن تتجاوز ما هو مفروض عليها وأن تتجرأ على طرح البدائل الوطنية الحقيقية من خلال إشراك الفئات الشعبية في اتخاذ القرارات وفتح النقاشات المواطنية العميقة بشأنها مما يسهل تحمل التبعات وشق الطريق لتحقيق السيادة الفعلية والتخلص من التبعية والذي ما من شك سيكون صعبا ولكنه غير مستحيل.
خاتمة:
انطلقنا في بداية المقال مما هو بديهي لدى البعض ويعبر عما سائد حول الصناعات الخضراء، ثم بينا بعد ذلك أهمية ومكانة السياسات المتعلقة بها بما هي مشروع هادف لتحقيق جملة من الغايات. وبعد عرض مجمل السياسات الحكومية التونسية وتناول السياق العالمي وما آلت إليه من سياسات بعض الدول كالصين من تطورات شمل الماكرو اقتصادي وأعاد ترتيب الأوراق الجيوسياسية، بحثنا فيما وراء اتخاذ القرارات وطبيعة النخب الحاكمة التي تصوغها بغية الكشف عن الخلفية المشكلة للسياسات الصناعية (اعتمادا على نفس المثال التونسي).
لقد ثبت لنا من خلال ذلك كله أن السياسات الصناعية بالنسبة لأي بلد عموما ماهي إلا صدى لمجمل علاقات الهيمنة داخليا وخارجيا. كما أن استجابة السلطة لهذه العلاقات يعطينا صورة واضحة حول طبيعة نظام الحكم بالإضافة للنخب صاحبة القرار.
كما تبين أن السياسات الصناعية الخضراء ليست استثناء عن باقي السياسات الحكومية وإنما تدخل ضمن نفس الإطار في الخضوع لما تم ذكره أعلاه. فلا يمكن التعلل بما تردده الهيئات الرسمية ومن ورائها مؤسسات التمويل حول اعتبارها قاطرة جديدة للاقتصاد وأداة لتسهيل نفاذ البلدان في طور النمو لدائرة البلدان المصنعة كما هو الحال لبعض البلدان العربية التي تسعى تحت هذا العنوان لدفع الاستثمارات الضخمة في مجالات ما اصطلح على تسميته بالخضراء كالهيدروجيبن أو الأمونيا.
إن السياسات الصناعية الخضراء تمثل واجهة جديدة لإخضاع دول الجنوب لصالح دول الشمال واعتبار الأولى مجرد فضاء لتوفير الحاجيات وتحقيق الأرباح مع مواصلة الحفاظ على ما يمكن تسميته ب STATU QUO (الوضع الراهن) الذي يصب في مصلحة الثانية.
لقد كانت السياسات الصناعية لدول الجنوب بعد استقلالها وتخلصها من الاستعمار المباشر فرصة لتبرز كقوة عالمية جديدة خاصة مع تكون إطار جامع لذلك (مؤتمر باندونغ 1955). ولكن حدة التناقضات الداخلية بين نخب تبحث عن ضمان مصالحها وامتيازاتها وشعوب لم تبلغ بعد درجة الوعي الذي يمكنها من قيادة ثورات ناجحة (أي القيام بالتغيير الجذري الضروري لمنظومة الحكم ككل بما يمكن من تغيير السياسات والمخططات) بالإضافة للتدخلات الإمبريالية (المدعومة من الطبقات ذات الامتيازات) أحال المطامح الشعبية الوطنية لمجرد أضغاث أحلام. فلم يعد الهم الأكبر صياغة سياسات وطنية وإنما توقير الحاجيات الأساسية عبر الرضوخ لمنطق السوق والاستجابة لمتطلبات ما تفرضه الدول الصناعية الغنية عليها.
وإن تجاوز هذه الوضعية الراهنة يتطلب قبل كل شيء وضوحا فكريا يشخص حقيقة ما يجري حتى يتسنى تجاوزه. ولعل أفضل توصيف لما حدث ويحدث ببلدان الجنوب وما يجب تجاوزه للخروج من حالة العجز والقصور، ما عبر عنه المفكر الثوري فرانز فانون:
البرجوازية الوطنية في البلدان المتخلفة لا تتجه نحو الإنتاج أو الابتكار أو البناء أو العمل… بل تكتفي بالقيام يدور ‘الوكيل التجاري’ للرأسمالية الغربية، وتحول بلدانها إلى أسواق استهلاكية للمنتجات الأجنبية بدلا من بناء استقلال اقتصادي حقيقي
المراجع
Alain Nadaï (2020), Mettre le vent en tension
ANME (2015), Nouvelle version du plan solaire Tunisien
ANME, liste des sociétés éligibles à la réalisation des installations PV raccordées au réseau BT
ATPG (2025) « les annales de l’énergie 2024 »
Berthier Grégory. De l’électricité coloniale à l’électricité nationale : le cas tunisien 1952-1962.
In: Outre-mers, tome 89, n°334-335, 1er semestre 2002. L’électrification outre-mer de la fin du XIXe siècle aux premières décolonisations. pp. 513-525;
Christopher Gross (2013), Le marché photovoltaïque en Tunisie situation actuelle et perspectives
Daniel Rodinson (1969), Chronique economique- IV – Tunisie
EMBER (2025), the first evidence of a take-off in solar in Africa
IEA (2022),Special Report on Solar PV Global Supply Chains
Institut Montaigne (2025), Cleantech : réduire nos dépenses stratégiques à la Chine, Note d’action
Ministère de l’industrie, de l’énergie et des PME (2009), Le plan Solaire Tunisien
Pierre Signoles (1983), Industrialisation, urbanisation et mutations de l’espace Tunisien
SEACONSEIL (2008), Marché du photovoltaïque : après l’éolien, le nouvel eldorado ?
Souad Dhaoui (2022), Pour le renouveau de la politique industrielle en Tunisie, ITCEQ
مواقع افتراضية
https://www.energiemines.gov.tn
https://www.sacemindustries.com/histoire
من إصدارات مجموعة العمل من أجل ديمقراطية الطاقة
– في الجنوب التونسي: الاستحواذ على الأرض لصالح الرأسمالية الخضراء
– خضوع قديم لاستعمار متجدد: الهيدروجين الأخضر في تونس… آلية جديدة للنهب والاستغلال
– تونس ومشروع إلماد ربط كهربائي مع أوروبا أم ارتباط بالأجندا الأوروبية للطاقة؟
– الكلفة الحقيقية للكهرباء المنتجة من الطاقات المتجددة نموذج الإنتاج الخاص للكهرباء عبر الطاقة الفولطاضوئية بتونس
بالإضافة لعدة مقالات منشورة حول قطاع الطاقة وإشكاليات الانتقال الطاقي بتونس.
| مجموعة العمل من أجل ديمقراطية الطاقة – تونس ديناميكية للأنشطة الميدانية، للتفكير وللبحث عن البدائل عبر ربط النضالات النقابية والعمالية بالحركات الاجتماعية للأهالي والمجتمع المدني |  |
[1] GIZ (2013) « Analyse de la chaine de valeur des technologies relatives à l’énergie solaire en Tunisie »
[2] Berthier Grégory. De l’électricité coloniale à l’électricité nationale : le cas tunisien 1952-1962.
In: Outre-mers, tome 89, n°334-335, 1er semestre 2002. L’électrification outre-mer de la fin du XIXe siècle aux premières décolonisations. pp. 513-525;
[3] نفس المصدر السابق
[4] PNUD/Banque mondiale (1996), Programme d’assistance à la gestion du secteur de l’énergie en Tunisie : le potentiel de valorisation des énergies renouvelables
[5] نفس المصدر السابق
[6] GIZ (2016), Energies renouvelables et efficacité énergétique en Tunisie emploi, qualification et effets économiques
[7] نفس المصدر السابق
[8] نفس المصدر السابق
[9] Alain Nadaï (2020), Mettre le vent en tension
[10] Ministère de l’industrie, de l’énergie et des PME (2009), Le plan Solaire Tunisien
[11] Christopher Gross (2013), Le marché photovoltaïque en Tunisie situation actuelle et perspectives
[12] ANME, liste des sociétés éligibles à la réalisation des installations PV raccordées au réseau BT
[13] Pierre Signoles (1983), Industrialisation, urbanisation et mutations de l’espace Tunisien
[14] نفس المصدر السابق
[15] SEACONSEIL (2008), Marché du photovoltaïque : après l’éolien, le nouvel eldorado ?
[16] نفس المصدر السابق
[17] Institut Montaigne (2025), Cleantech : réduire nos dépenses stratégiques à la Chine, Note d’action
[18] نفس المصدر السابق
[21] Ministère de l’industrie, de l’énergie et des PME (2009), Le plan Solaire Tunisien
[22] EMBER (2025), the first evidence of a take-off in solar in Africa
[23] GIZ (2016), Energies renouvelables et efficacité énergétique en Tunisie Emploi, qualification et effets économiques
[24] CETIME (2022), Etat des lieux et perspectives de développement de l’industrie des composants de l’énergie solaire électrique en Tunisie
[25] نفس المصدر السابق
[26] Omar el oudi (2022), l’énergie solaire photovoltaïque en Tunisie ou comment tuer une industrie naissante
[27] Daniel Rodinson (1969), Chronique économique- IV – Tunisie

iThere are no comments
Add yours